
ビットコインなどの暗号資産(仮想通貨)は、これまで「決済手段」として資金決済法で規制されてきました。しかし2026年7月、暗号資産を「金融商品」として金融商品取引法(金商法)の枠組みに移す改正法が成立し、税金・取引ルール・投資商品のあり方が大きく変わろうとしています。本記事では、2027年に向けて個人投資家が押さえておきたい暗号資産制度のトレンドを、公的資料と専門家の解説をもとに整理します。
結論:2027年は暗号資産が「金融商品」になる準備の年
先に結論をまとめます。2027年の暗号資産市場は、価格の上げ下げ以上に「制度の切り替え」が最大のテーマになりそうです。ポイントは次の5つです。
- 金商法への移行:改正法は2026年7月23日に公布され、公布から1年を超えない範囲で施行されます。2027年中に暗号資産取引のルールが株式に近い形へ切り替わる見通しです(※1)。
- 20%分離課税:最大55.945%の総合課税から、一律20.315%の申告分離課税へ移行します。適用は「施行日の属する年の翌年1月1日」以後の取引で、2028年1月からが有力視されています(※1)(※2)。
- 損失の3年繰越:対象となる暗号資産の譲渡損失を、翌年以後3年間繰り越せるようになります(※1)。
- 暗号資産ETF:金融庁が2028年にも現物ETFを解禁する方針と報じられており、2027年は商品開発・制度設計が進む年になりそうです(※3)。
- 投資家保護の強化:インサイダー取引規制の新設や無登録業者への罰則強化など、取引の公正性を高めるルールが入ります(※4)。
ポイント:2027年は「税金が下がる年」ではなく、2028年からの新税制に向けて準備する年と考えるのが現実的です。どの銘柄・どの取引所で、いつ売却するかによって税負担が変わる可能性があります。
現状:2026年に何が決まったのか
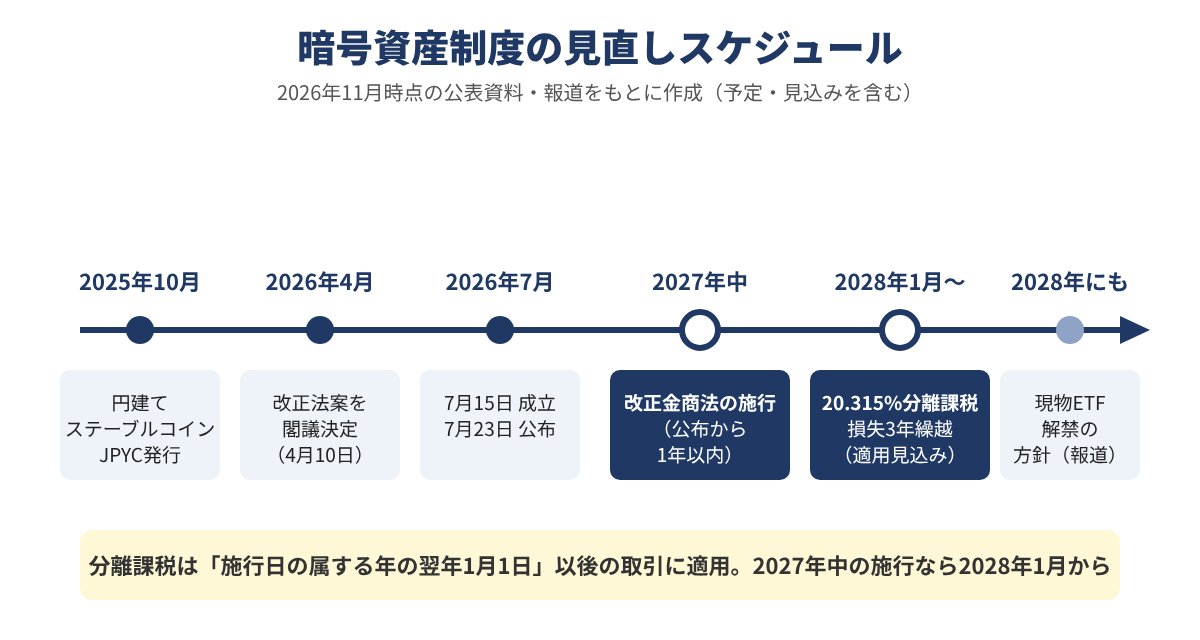
2026年は、暗号資産の制度改革が「議論」から「法律」へ進んだ1年でした。2026年4月10日に改正法案が閣議決定・国会提出され、7月15日の参議院本会議で可決・成立しました(※5)。その後、7月23日付の官報で公布されています(※1)。
金融庁は改正の背景として、暗号資産が決済手段よりも投資対象として保有されるようになったことを挙げています。説明資料によると、国内の暗号資産の口座開設数は1,400万を超え、利用者の年収は700万円未満が約7割を占めるとされています(※4)。日本暗号資産等取引業協会の統計では、2026年8月末時点の利用者口座数は1,447万1,551口座、うち稼働口座は897万5,519口座で、利用者預託金は3.5兆円に増えました(※6)。
2026年の主な出来事
| 時期 | 出来事 | ポイント |
|---|---|---|
| 2025年10月 | 円建てステーブルコイン「JPYC」の正式発行 | 資金移動業者による国内初の円建てステーブルコイン(※7) |
| 2026年1月 | 現物ETF解禁方針の報道 | 金融庁が2028年にも解禁へと報じられる(※3) |
| 2026年4月10日 | 金商法等改正法案を閣議決定 | 暗号資産を金融商品として位置付け(※5) |
| 2026年7月15日 | 参議院本会議で可決・成立 | 分離課税・ETFの前提条件が整う(※5) |
| 2026年7月23日 | 改正法の公布 | 公布から1年以内に施行(※1) |
| 2026年8月末 | 利用者口座数1,447万口座超 | 預託金は3.5兆円(※6) |
データ:2026年8月の国内現物取引高は7,644億円で、銘柄別ではビットコインが60.6%を占めました(※6)。取引の中心は依然としてビットコインなど主要銘柄です。
一方で、相場は決して一本調子ではありません。2026年11月には、週末の流動性低下で強制清算が連鎖し、ビットコインが円建てで一時1,000万円を割り込む場面もありました(※8)。制度が整っても、価格変動の大きさという暗号資産の性質そのものは変わらない点を、最初に確認しておきましょう。
2027年に向けた3つのトレンド
トレンド①:金商法移行で取引ルールが株式に近づく
今回の改正の柱は、暗号資産取引の規制を資金決済法から金商法へ移すことです。ただし、暗号資産が株式や債券と同じ「有価証券」になるわけではなく、有価証券とは別の金融商品として、その性質に合わせた規制が適用されます(※4)。暗号資産交換業者の名称も「暗号資産取引業者」に変わります(※5)。
金融庁の説明資料では、主な見直しとして次の4つが示されています(※4)。
- 無登録業者への対応強化:無登録業に対する拘禁刑の上限を3年から10年へ引き上げ、証券取引等監視委員会の犯則調査の対象に追加します。
- 情報公表規制の整備:発行者がいる「特定暗号資産」では、発行者に募集・売出し時の情報公表と年1回の定期情報の公表が求められます。
- 業規制の強化:取引業者に第一種金融商品取引業に相当する規制を適用し、不正流出に備えた責任準備金の積立てなども求めます。
- インサイダー取引規制の創設:国内の取引業者で扱われる暗号資産について、未公表の重要事実を知った関係者の売買を禁止します。
インサイダー取引の罰則は、上場有価証券と同様に5年以下の拘禁刑もしくは500万円以下の罰金(または併科)とされています(※4)。重要事実には、発行者の解散、取引業者による取扱開始・中止、大量売買などが挙げられています(※4)。罰金の上限も、無登録販売については300万円以下から1,000万円以下に引き上げられます(※5)。
内閣府令では、詐欺的な投資勧誘の支払手段として暗号資産が使われるのを防ぐため、新規口座開設直後は個人のウォレットへ移転できない「熟慮期間」を設けることなども例示されています(※4)。2027年は、こうした細かなルールが政令・府令で固まっていく段階です。
個人投資家にとっては、ルールが厳しくなる分、怪しい勧誘や情報の不透明な銘柄を見分けやすくなるというメリットがあります。一方で、規制対応のコストが増えることで、取引業者の取扱銘柄の見直しやサービス内容の変更が起きる可能性もあります。また、デリバティブ取引のレバレッジ規制(現行2倍)をどこまで緩和するかなど、施行後の詳細設計も焦点とされています(※5)。
トレンド②:20%分離課税と損失繰越は2028年1月スタートが有力
個人投資家にとって最も影響が大きいのが税制です。現在、暗号資産の利益は原則として雑所得(総合課税)となり、給与などと合算されるため、所得税と住民税を合わせて最大55.945%の税率がかかります(※1)。令和8年度(2026年度)税制改正では、これを株式と同じ一律20.315%(所得税15%・住民税5%・復興特別所得税0.315%)の申告分離課税へ移す方針が示されました(※1)。
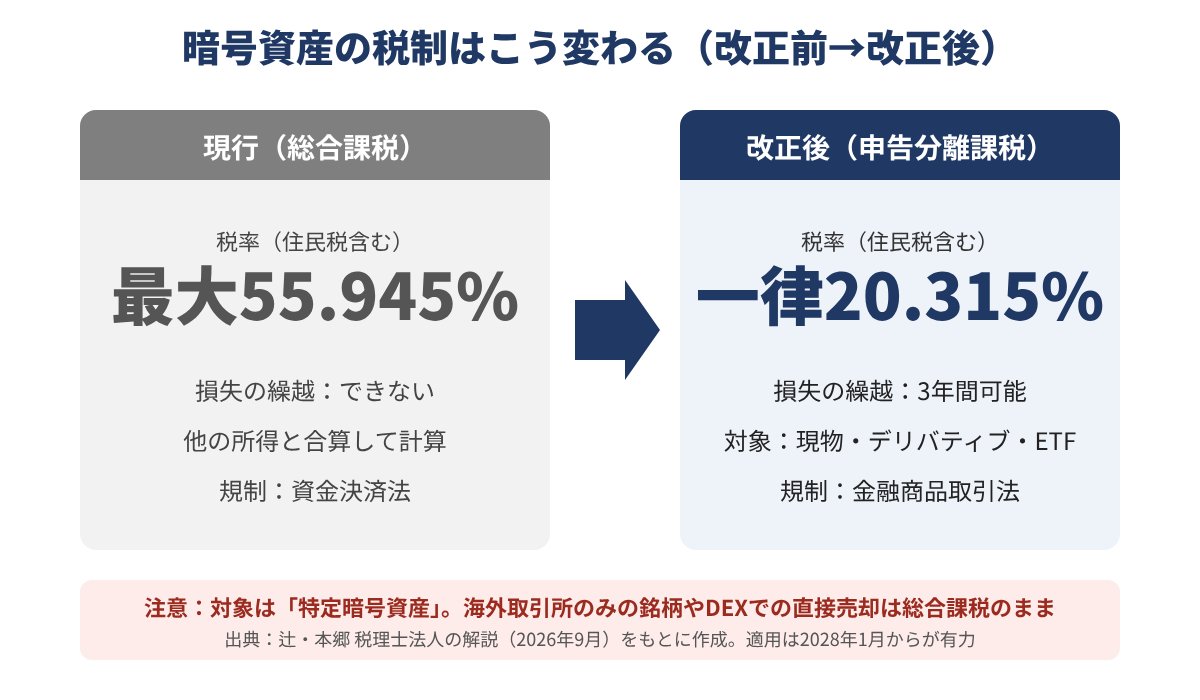
| 項目 | 現行(改正前) | 改正後 |
|---|---|---|
| 規制する法律 | 資金決済法 | 金融商品取引法(※1) |
| 課税方式 | 総合課税(雑所得など) | 申告分離課税(※1) |
| 税率(住民税含む) | 最大55.945% | 一律20.315%(※1) |
| 譲渡損失の繰越 | できない | 翌年以後3年間繰越可能(※1) |
| 対象取引 | ― | 現物・デリバティブ・ETF(※1) |
| 適用開始 | ― | 金商法改正の施行日の属する年の翌年1月1日(※1) |
注意したいのは、適用開始のタイミングです。分離課税は「改正金商法の施行日が属する年の翌年1月1日以後」の取引に適用されます。改正法は公布日(2026年7月23日)から1年を超えない範囲で施行されるため、2027年中に施行されれば2028年1月1日から適用される見込みです(※1)。大和総研も、施行時期は2028年が予想されるとしています(※2)。片山さつき金融担当大臣も2026年1月のインタビューで、2028年1月からの施行を見込み、業界の体制整備に約2年の準備期間が妥当だと述べています(※9)。
注意:分離課税の対象になるのは「特定暗号資産」に限られる見込みです。海外取引所でしか扱われていない銘柄の売却や、DEX(分散型取引所)での直接売却・交換は、引き続き総合課税の対象とされています(※1)。すべての暗号資産が一律20%になるわけではありません。
損失の繰越控除も大きな変更点です。これまでは暗号資産で損失が出ても翌年以降に繰り越せませんでしたが、改正後は確定申告書を継続して提出するなどの要件を満たせば、控除しきれなかった損失を翌年以後3年間にわたって差し引けるようになります(※1)。
データ:辻・本郷 税理士法人の試算では、給与所得800万円の人が特定暗号資産で500万円の利益を出した場合、暗号資産部分の所得税(復興特別所得税・住民税を除く)は旧税制で約155万円、新税制で75万円となり、約80万円の負担軽減になるとしています(※1)。
トレンド③:暗号資産ETFと円建てステーブルコインの広がり
3つ目のトレンドは、暗号資産に投資する「器」が増えることです。日本経済新聞の報道によると、金融庁は投資信託法の施行令を改正して投資信託の投資先となる「特定資産」に暗号資産を加え、2028年にもビットコインなどの現物ETFを解禁する方針とされています(※3)。報道では、SBIホールディングスや野村ホールディングスなどが商品開発を進めているとされています(※3)。
金商法改正には暗号資産ETFの組成を可能にする枠組みも含まれており、日本取引所グループが2027年頃の上場を視野に入れているとの見方もあります(※5)。ETFになれば、証券口座から株式や金のETFと同じように売買でき、取引業者に口座を作る必要がなくなります。ETFも分離課税の対象取引に含まれる見込みです(※1)。ただし、ETFがNISAの対象になるかは2026年時点で確定しておらず、別途の政令改正が必要とされています(※10)。
また、価格が日本円に連動するステーブルコインも広がり始めています。2025年10月27日、資金移動業者として登録したJPYC株式会社が、国内初の円建てステーブルコイン「JPYC」の正式発行を始めました(※7)。JPYCは日本円と1対1で交換でき、裏付け資産は預貯金と国債で発行残高の100%以上を保全するとしています(※7)。同社は3年で発行残高10兆円を目標に掲げています(※7)。
| 投資・利用の方法 | 主な特徴 | 2027年の注目点 |
|---|---|---|
| 暗号資産の現物(取引業者) | 24時間取引。銘柄が多い | 金商法移行後の取扱銘柄・ルール変更 |
| 暗号資産ETF(証券口座) | 株と同じように売買できる | 2028年にも解禁との報道(※3)、NISA対象は未定(※10) |
| 円建てステーブルコイン | 日本円と1対1で交換 | 決済・送金での利用拡大(※7) |
ポイント:ETFを待つか、現物で持つかは「手数料」「売買のしやすさ」「税制」「NISAの扱い」で比較することになります。2027年中に各社の商品概要が明らかになるかを確認してから判断しても遅くはありません。
個人投資家への影響と2027年にやっておきたい対策
制度が変わる前後は、行動のタイミングで結果が変わりやすい時期です。ここでは、2027年に個人投資家が検討したい対策を5つ紹介します。
対策1:保有銘柄と取引場所を棚卸しする
まずは、持っている暗号資産が国内の登録業者で扱われている銘柄かどうか、どこで保有しているかを一覧にしましょう。分離課税の対象は国内の登録業者を通じた特定暗号資産の取引が中心になる見込みで、海外取引所やDEXでの取引は総合課税のままとされています(※1)。海外取引所や個人ウォレットに資産がある場合は、将来どこで売却するかを考えておく必要があります。
対策2:利益確定のタイミングを考える
大きな含み益がある場合、2027年中に売却すると現行の総合課税が適用され、2028年1月以降に売却すれば分離課税が適用される見込みです(※1)。ただし、適用開始時期は施行日しだいで、価格が下落するリスクもあります。税金だけを理由に売却を先送りすると、相場の下落で利益そのものが減る可能性がある点に注意が必要です。
対策3:取引記録を残し、確定申告の準備をする
損失の繰越控除を使うには、確定申告書を継続して提出することが要件になる見込みです(※1)。取引履歴や取得価額を、取引業者ごとにダウンロードして保存しておきましょう。複数の取引所やウォレットを使っている人ほど、早めの整理が大切です。
対策4:資産全体の中で比率を決めておく
税率が下がる見通しでも、暗号資産の値動きが大きいことは変わりません。新NISAでの株式・投資信託の積立など、資産形成の土台を固めたうえで、暗号資産は「失っても生活に影響しない範囲」の比率にとどめるのが基本です。比率をあらかじめ決めておけば、相場が急変したときにも冷静に対応しやすくなります。
対策5:詐欺的な勧誘に注意する
制度改正や「税金が下がる」という話題は、詐欺的な投資勧誘に利用されやすいテーマです。金融庁も、詐欺的な投資勧誘の相談や、投資セミナー・オンラインサロンでの不適切な行為を課題に挙げています(※4)。取引先が金融庁の登録業者かどうかを必ず確認し、「必ずもうかる」といった勧誘には応じないようにしましょう。
2027年のチェックリスト:保有銘柄・保管場所の一覧化/取引履歴の保存/売却の時期と税率の確認/資産全体に占める暗号資産の比率の見直し/取引業者の登録状況の確認
想定されるシナリオとリスク
2027年の暗号資産市場を考えるうえで、制度面からいくつかのシナリオを想定しておくと判断しやすくなります。以下は筆者が整理した考え方の一例で、将来を約束するものではありません。
| シナリオ | 想定される状況 | 個人投資家の視点 |
|---|---|---|
| 順調シナリオ | 2027年中に改正法が施行され、2028年1月から分離課税が適用。ETFの商品概要も公表される | 新制度に合わせた売却時期・保有方法を検討 |
| 遅延シナリオ | 政令・府令の策定や業界の体制整備に時間がかかり、ETFの解禁などが後ずれする | スケジュール変更を前提に、売却を急がない |
| 相場悪化シナリオ | 制度は整うものの、株安や大口の売りで価格が大きく下落する | 比率管理と損失繰越の要件を確認 |
押さえておきたい主なリスク
- 価格変動リスク:2026年11月にはビットコインが一時1,000万円を割り込むなど、短期間で大きく動くことがあります(※8)。
- 制度・スケジュールの変更リスク:分離課税の適用開始は金商法改正の施行日しだいで、細かな要件は今後の政省令で決まります(※1)。
- 対象外となるリスク:特定暗号資産に当たらない銘柄やDEXでの取引は、総合課税のままとされています(※1)。
- 取引業者の再編リスク:規制対応コストの増加により、中小の取引所の経営が圧迫される可能性が指摘されています(※5)。
- セキュリティリスク:責任準備金の制度が入るとはいえ、不正流出のリスクがゼロになるわけではありません(※4)。
注意:「税金が20%になるから買い」と短絡的に考えるのは危険です。税制は利益が出たときの手取りを左右するもので、価格が上がることを保証するものではありません。
よくある質問(FAQ)
Q1. 暗号資産の分離課税はいつから始まりますか?
A. 改正金商法の施行日が属する年の翌年1月1日以後の取引から適用されます。改正法は2026年7月23日に公布され、1年以内に施行されるため、2027年中に施行されれば2028年1月1日からの適用が見込まれています(※1)。
Q2. 税率は何%になりますか?
A. 所得税15%・住民税5%に復興特別所得税を加えた一律20.315%です。現行の総合課税では最大55.945%です(※1)。
Q3. すべての暗号資産が分離課税の対象になりますか?
A. いいえ。対象は「特定暗号資産」とされ、海外取引所でしか扱われていない銘柄や、DEXでの直接売却・交換は総合課税のままとされています(※1)。
Q4. 2027年に損失が出た場合、繰り越せますか?
A. 損失の3年間繰越控除は新税制の一部で、適用開始後の取引が対象になると考えられます(※1)。2027年中の取引が対象になるかどうかは施行日によって変わるため、最新の情報を確認してください。
Q5. 日本で暗号資産ETFはいつ買えるようになりますか?
A. 金融庁が2028年にも現物ETFを解禁する方針と報じられていますが、確定ではありません(※3)。NISAの対象になるかも未定です(※10)。
Q6. 金商法に移ると、何が安全になりますか?
A. インサイダー取引規制の新設、発行者の情報公表義務、無登録業者への罰則強化、責任準備金の積立てなどが導入されます(※4)。ただし、価格変動のリスクがなくなるわけではありません。
まとめ
2027年は、暗号資産が「決済手段」から「金融商品」へと位置付けを変える移行期になります。改正金商法の施行によって取引ルールが株式に近づき、2028年1月からは20.315%の申告分離課税と損失の3年繰越が始まる見込みです(※1)。さらに、暗号資産ETFや円建てステーブルコインなど、暗号資産に関わる選択肢も広がっていきます(※3)(※7)。
個人投資家にとって大切なのは、制度の変化を「チャンス」とだけ捉えるのではなく、保有銘柄の棚卸し、取引記録の整理、資産全体に占める比率の見直しといった準備を2027年のうちに進めておくことです。税率や適用時期の細部は今後の政省令で決まるため、金融庁や国税庁などの公表資料を定期的に確認しましょう。
免責事項:本記事は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。記載内容は2026年11月時点で確認できた公表資料・報道に基づいており、今後の制度設計により変更される可能性があります。税金の取り扱いは個別の状況により異なるため、必要に応じて税理士などの専門家にご相談ください。投資判断はご自身の責任でお願いします。
参考資料
- ※1 仮想通貨の税金が20%に!分離課税の開始時期と適用要件を解説します(辻・本郷 税理士法人・2026年9月)
- ※2 2026年度税制改正大綱解説(2)暗号資産取引課税(大和総研・2026年2月)
- ※3 国内の仮想通貨現物ETF、2028年に解禁見通しか(CoinPost・日本経済新聞報道の紹介)
- ※4 金融商品取引法及び資金決済に関する法律の一部を改正する法律案 説明資料(金融庁・2026年4月)
- ※5 「暗号資産(仮想通貨)を金融商品に」金商法改正案が参院本会議で成立(CoinPost・2026年7月15日)
- ※6 国内暗号資産の現物取引高、8月は7644億円(CoinPost・日本暗号資産等取引業協会の統計)
- ※7 JPYC、国内初の円建てステーブルコインを正式発行(CoinPost・2025年10月)
- ※8 ビットコイン一時1000万円割れ、清算連鎖と資金シフト懸念も(CoinPost・2026年11月)
- ※9 片山金融相インタビュー「暗号資産20%分離課税」2028年施行へ(CoinPost・2026年1月)
- ※10 暗号資産ETF 日本解禁へ|金商法改正で何が変わる?(CoinPost・2026年)