
「今は無名でも、数年後に株価が何倍にもなる会社を見つけたい」——株式投資をしていれば、誰もが一度はそう考えます。株価が大きく値上がりする「大化け株」は、ある日突然生まれるわけではありません。多くの場合、業績の伸びが加速する「変化の初期」に、まだ市場の評価が追いついていないという共通点があります。
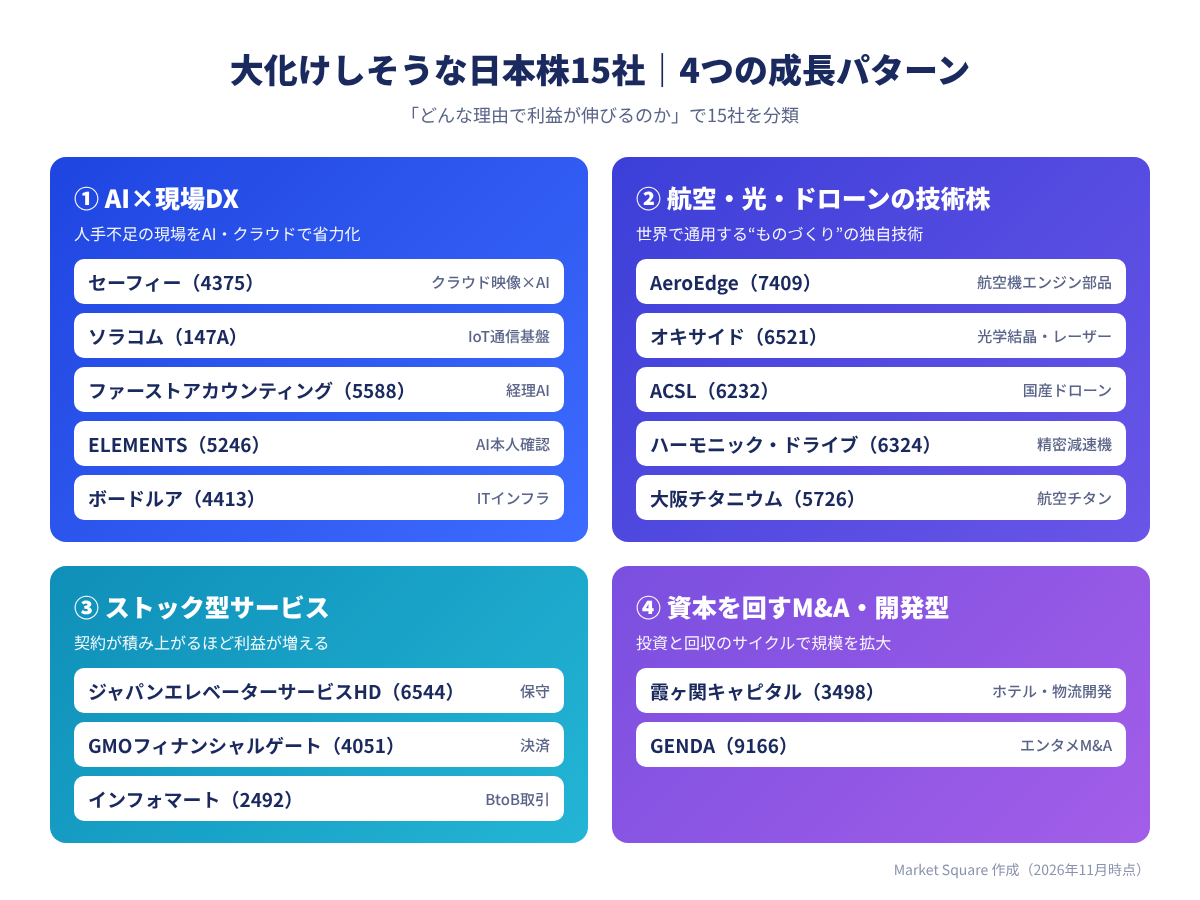
本記事では、2026年11月13日までに発表された決算・業績修正をもとに、2027年にかけて大化けが期待できる日本株15社を予想します。Market Squareでこれまで取り上げていない銘柄に絞り、「AI×現場DX」「航空・光・ドローンの技術株」「ストック型サービス」「資本を回すM&A・開発型」という4つの成長パターンから選びました。各社の強み、最新の業績、注意すべきリスクまで、初めての方にも分かるように解説します。
この記事で分かること
1. 大化け株に共通する3つの条件と、15社を選んだ基準
2. オキサイド、AeroEdge、ハーモニック・ドライブ・システムズ、セーフィー、ソラコム、ELEMENTS、インフォマート、GMOフィナンシャルゲートなど15社の特徴と最新決算
3. 15社を「守り・中間・攻め」の3タイプに分けた、リスクを抑える組み合わせ方
大化け株とは?株価が大きく上がる会社の3つの共通点
「大化け株」とは、株価が短期間のうちに数倍から10倍以上に値上がりした銘柄を指す言葉です。10倍になった株は「テンバガー」とも呼ばれます。過去に大化けした銘柄を振り返ると、業種はさまざまでも、上昇が始まる前の段階で次のような共通点が見られます。
① 利益の伸びが「加速」し始めている
株価は長い目で見ると1株あたり利益(EPS)に連動します。売上が伸びているだけでなく、利益率が改善して利益の伸びが加速している企業は、市場の期待が一気に高まりやすくなります。赤字から黒字への転換や、期中の上方修正は、その代表的なサインです。
② 時価総額がまだ小さく、成長の余地が大きい
時価総額が1兆円の企業が10倍になるには10兆円企業になる必要がありますが、時価総額300億円の企業なら3,000億円で済みます。中小型株は値動きが大きい半面、事業が軌道に乗ったときの株価の伸びしろが大きいのが特徴です。今回の15社も、多くは時価総額が数百億円から1,000億円前後の企業です。
③ 社会の構造変化を追い風にしている
人手不足、キャッシュレス化、航空需要の回復、AIの現場への普及など、景気に左右されにくい大きな流れに乗っている企業は、需要が何年も続きます。一時的なブームではなく、「止まらない変化」を収益に変える仕組みを持っているかどうかが重要です。
今回の15社の選定基準
✓ 未掲載:Market Squareでこれまで個別に紹介していない銘柄であること
✓ 数字の変化:直近の決算で増収増益・上方修正・黒字転換など、業績に前向きな変化が見えること
✓ 成長の持続性:人手不足やキャッシュレス化など、数年単位で続く構造変化を追い風にしていること
✓ 伸びしろ:時価総額が比較的小さい、または利益成長に対して評価が割高すぎないこと
【2027年予想】大化けしそうな日本株15社の一覧
ここからは、4つの成長パターンから選んだ15社を紹介します。数値は2026年11月13日までに確認できた決算短信・業績修正などの公開情報にもとづくもので、株価や時価総額はおおよその水準です。投資判断の際は必ず最新の開示資料をご確認ください。
| 銘柄(コード) | 市場 | 成長パターン | 注目ポイント |
| オキサイド(6521) | グロース | 技術株(光・半導体) | 通期営業利益予想を前期比2.5倍へ上方修正 |
| AeroEdge(7409) | グロース | 技術株(航空機) | 今期売上高56.4%増の計画、仏サフラン向けシェア拡大 |
| 霞ヶ関キャピタル(3498) | プライム | M&A・開発型 | 今期純利益240億円(約1.5倍)を計画 |
| GENDA(9166) | グロース | M&A・開発型 | 今期EBITDA計画を300億円へ引き上げ |
| セーフィー(4375) | グロース | AI×現場DX | 1〜9月期の経常損益が黒字に浮上 |
| ソラコム(147A) | グロース | AI×現場DX | 上期経常利益2.7倍、通期予想を上方修正 |
| ジャパンエレベーターサービスHD(6544) | プライム | ストック型 | 保守契約13万台超、連続最高益を計画 |
| GMOフィナンシャルゲート(4051) | プライム | ストック型 | 9期連続の最高益を予想、DOE10%を導入 |
| ファーストアカウンティング(5588) | グロース | AI×現場DX | 1〜9月期で通期経常計画の86.5%を達成 |
| ACSL(6232) | グロース | 技術株(ドローン) | 米国で累計900台受注、7〜9月期は黒字浮上 |
| ハーモニック・ドライブ・システムズ(6324) | プライム | 技術株(ロボット) | 通期営業利益予想を102億円へ上方修正、受注高70.7%増 |
| ボードルア(4413) | プライム | AI×現場DX | 10期連続最高益、今期売上高34.9%増を計画 |
| ELEMENTS(5246) | グロース | AI×現場DX | AI本人確認が好調、今期は黒字転換を予想 |
| インフォマート(2492) | プライム | ストック型 | 利用企業132万社超、今期経常利益70.5%増を計画 |
| 大阪チタニウムテクノロジーズ(5726) | プライム | 技術株(航空素材) | 11月に通期営業利益予想を13.5%上方修正 |
※株価はYahoo!ファイナンスに遷移します
1. オキサイド(6521)|半導体・データセンターを光で支える結晶メーカー
オキサイドは、山梨県北杜市に本社を置く光学単結晶とレーザーの専門メーカーです。半導体の微細な欠陥を見つける検査装置向けの結晶やレーザー光源、医療用の検査装置向け製品などを手がけています。「結晶を育てる」技術は再現が難しく、世界でも供給できる企業が限られるため、参入障壁の高さが強みです。
10月15日には、2027年2月期の業績予想を大きく引き上げました。営業利益は従来の9.3億円から13.7億円(前期比2.5倍)へ、最終利益は6.0億円から13.3億円へと上方修正しています(前期は5.4億円の赤字)。半導体事業での単結晶・レーザー製品の出荷増加に加え、新領域事業でデータセンター向けのファラデー回転子の出荷が増える見込みであることが理由です。上期(3〜8月)の営業損益は6.4億円の黒字と、前年同期の1.9億円の赤字から大きく改善しました。
時価総額は330億円前後で、上方修正後の予想PERは25倍程度まで下がっています。2025年2月期には大きな最終赤字を計上するなど業績の振れが大きい企業でしたが、AIデータセンターの光通信需要という新しい成長エンジンが加わりつつあります。下期も受注が続くかどうかが、評価の分かれ目です。
2. AeroEdge(7409)|世界の主力旅客機エンジンに部品を供給
AeroEdgeは、航空機エンジンの「チタンアルミ製低圧タービンブレード」を量産加工する企業です。このブレードは、エアバスA320neoやボーイング737MAXといった主力の小型旅客機に搭載されるLEAPエンジンに使われています。仏サフラン社と長期の供給契約を結び、総量の40%を担い、2028年には40%台後半へシェアを高める予定です。
2026年6月期は売上高50.8億円(前期比41.1%増)、経常利益11.2億円(同97.7%増)と大きく伸びました。2027年6月期は売上高79.5億円(同56.4%増)、経常利益14.4億円(同29.0%増)を計画しています。会社資料によると、A320neoファミリーの受注残は7,469機、737MAXは5,404機に達し、737MAXだけでも年間引き渡し実績の12年分を超える受注残が積み上がっています。
11月13日に発表した第1四半期(7〜9月)の経常利益は2.4億円(前年同期比4.8%増)で、新案件の立ち上げ費用が先行したため伸びは控えめでした。時価総額は280億円台、PERは30倍前後です。航空機の増産ペースが鈍れば業績に影響する点に注意しつつ、量産案件が利益に変わる下期以降に注目したい銘柄です。
3. 霞ヶ関キャピタル(3498)|ホテル・物流施設を開発し、ファンドで回す成長企業
霞ヶ関キャピタルは、物流施設やホテル、ヘルスケア施設などの開発用地を仕入れ、開発ファンドに売却して利益を得る不動産開発会社です。自社で物件を長く保有せず、ファンドを通じて資金を回転させることで、少ない自己資本で大きな事業規模を動かすビジネスモデルが特徴です。
10月5日に発表した2026年8月期の経常利益は258.9億円(前期比51.1%増)、最終利益は166.9億円でした。2027年8月期は経常利益360億円(同39%増)、最終利益240億円と約1.5倍を計画し、年間配当も200円へ増やす予定です。運用資産とパイプラインの総額は1年で5,544億円増えて1兆2,000億円に達し、米国マイアミでの第1号案件も収益化しました。
同社は2029年8月期に純利益500億円という中期目標を掲げており、目標どおりに進めば、3年で純利益がさらに約3倍になる計算です。一方で、2025年11月には約20%の希薄化を伴う公募増資を実施しました。今後は借入れを成長資金に積極活用する方針のため、金利上昇や不動産市況の悪化には注意が必要です。
4. GENDA(9166)|ゲームセンターとカラオケをM&Aで世界に広げる
GENDAは、「GiGO」ブランドのゲームセンターやカラオケ機器、外貨両替機などを展開するエンターテイメント企業です。創業から短期間でM&Aを重ね、国内だけでなく北米にも事業を広げてきました。M&Aで買った事業に自社の運営ノウハウを移植し、利益率を高めるのが成長の型です。
2026年1月期は売上高1,707億円(前期比52.7%増)と大きく伸びた一方、一過性のM&A関連費用がかさみ、営業利益は74億円(同6.1%減)にとどまりました。ただし、実力値を示す調整後EBITDAは228億円と目標を達成しています。2027年1月期は、連結EBITDA計画を従来の280億円から300億円へ引き上げました。
懸念点は北米事業です。統合の過程で景品補充などのオペレーションに不備が生じ、上期の目標を引き下げました。会社側は専用の業務アプリを導入して年後半の正常化を目指しています。時価総額は1,000億円を超えますが、北米の立て直しが数字で確認できれば、評価が見直される余地は大きいと考えます。のれんや有利子負債が大きい点はリスクとして押さえておきましょう。
5. セーフィー(4375)|クラウドカメラ×AIで「現場AX」を推進
セーフィーは、録画映像をクラウドに保存する防犯・業務用カメラサービスの国内大手です。小売店や建設現場、飲食店などで、カメラの映像をAIで分析して人手不足を補う「現場AX(AIトランスフォーメーション)」を進めています。月額課金のストック収益が積み上がる構造で、解約されにくいのも強みです。
2025年12月期は売上高190億円(前期比26.4%増)と高い成長を続け、経常赤字は1.2億円まで縮小しました。2026年12月期は売上高232億円(同22.0%増)を計画しています。第1四半期は経常利益2.0億円と黒字に浮上し、売上総利益率も52.3%まで改善しました。11月13日に発表した1〜9月期決算でも、累計の経常損益が黒字に浮上し、7〜9月期単独でも黒字を確保しています。
時価総額は330億円前後で、自己資本比率は約75%と財務も安定しています。カメラの販売から施工・保守までを一貫して提供する体制を整えており、大型案件の取り込みが進めば利益率はさらに高まる可能性があります。広告費や人件費などの先行投資が利益を圧迫しやすい点には注意が必要です。
6. ソラコム(147A)|IoT通信プラットフォームで世界に挑む
ソラコムは、機械やセンサーをインターネットにつなぐIoT向けの通信サービスを提供する企業で、KDDIの持分法適用会社です。スマートメーターや防犯機器、EV充電器など、あらゆるモノの通信を支えています。契約回線数は1,000万を突破し、海外の比率も5割を超えました。
11月11日に発表した上期(4〜9月)は、売上高72.1億円(前年同期比44.5%増)、営業利益8.1億円(同約2.6倍)と大幅な増収増益でした。あわせて通期の経常利益予想を10.7億円から11.8億円(前期比37.8%増)へ上方修正し、過去最高益の見通しをさらに上乗せしています。生成AIの活用で販管費の比率が下がったことも利益を押し上げました。2026年3月期の売上高は124億円で、2027年3月期は151億円を計画していました。
特に米国事業の伸びが大きく、2024年3月期から2027年3月期の第1四半期売上は年平均71%で成長しています。時価総額は約400億円前後です。一度機器に組み込まれると解約されにくいストック型の収益構造を持ちながら、グロース株らしい高成長を続けている点が魅力です。
7. ジャパンエレベーターサービスHD(6544)|独立系エレベーター保守で連続最高益
ジャパンエレベーターサービスHD(JES)は、メーカー系列に属さない独立系のエレベーター保守会社です。メーカー系より割安な保守料金を武器に契約を増やしており、国内の保守契約台数は13万台を超え、1年で4,000台以上の純増が続いています。古くなったエレベーターの部品を交換するリニューアル事業も好調です。
2026年3月期は売上高576億円(前期比16.7%増)、経常利益110億円(同27.7%増)でした。2027年3月期は売上高650億円、経常利益130億円(同18.1%増)を計画し、第1四半期は売上高157.8億円(前年同期比17.5%増)、営業利益30.4億円(同21.5%増)と順調なスタートを切りました。同社は過去数年、毎年11月の中間決算で通期予想を上方修正してきた実績があります。
時価総額は2,700億円前後と今回の15社のなかでは大きいほうで、PERも30倍台と割安ではありません。10倍株を狙うというより、景気に左右されにくい保守収入で利益を積み上げ続ける「複利型」の成長株として、ポートフォリオの土台に置く銘柄と位置づけています。
8. GMOフィナンシャルゲート(4051)|キャッシュレス決済の「手数料」が積み上がる
GMOフィナンシャルゲートは、店舗のレジでクレジットカードや電子マネーを読み取る対面決済端末と、その決済処理サービスを提供する企業です。大手ドラッグストアや商業施設、タクシーや自動販売機などに導入が広がっています。決済が1回行われるたびに手数料収入が入る「リカーリング型」の収益が成長の柱です。
11月12日に発表した2026年9月期は、売上収益225億円(前期比26.0%増)、営業利益29億円(同30.4%増)でした。年間の決済取扱高は10兆円を突破しています。2027年9月期は営業利益36.5億円(同25.5%増)、最終利益23.7億円(同21.2%増)と9期連続の最高益を予想し、年間配当も131円から158円へ増やす計画です。株主資本配当率(DOE)10%という配当方針も新たに導入しました。
決算発表日の株価は5,920円で、今期予想PERは約20倍、配当利回りは2.6%台です。成長率に対して評価は落ち着いており、「増配しながら成長する株」として長期で保有しやすい銘柄です。キャッシュレス決済の手数料率の引き下げ圧力や、大口顧客への依存には注意しておきましょう。
9. ファーストアカウンティング(5588)|経理に特化したAIで「経理シンギュラリティ」を目指す
ファーストアカウンティングは、請求書や領収書の読み取り・仕訳・照合など、経理業務をAIで自動化するサービスを提供する企業です。経理担当者の不足が深刻になるなか、味の素などの大企業にも導入が進んでいます。汎用的なAIではなく「経理」に特化したAIのため、大手IT企業のサービスと競合しにくい点が強みです。
2026年12月期は売上高31.1億円(前期比31.2%増)、経常利益3.1億円を計画しています。11月13日に発表した1〜9月期の経常利益は2.7億円(前年同期比12.0%増)で、通期計画に対する進捗率は86.5%に達しました。一方で、7〜9月期単独では人材採用などの先行投資により30%の減益となっています。
時価総額は70億円前後と今回の15社でもっとも小さく、予想PERは30倍台です。規模が小さいぶん、大口の導入案件が続けば業績と株価の両方が大きく動く可能性があります。反対に、出来高が少なく値動きが荒くなりやすい「攻め」の銘柄である点は意識しておきましょう。
10. ACSL(6232)|防衛・物流で需要が広がる国産ドローンメーカー
ACSLは、自律制御技術を中核とする国産の産業用ドローンメーカーです。小型空撮ドローン「SOTEN(蒼天)」は防衛装備庁にも納入されており、日本郵便とは物流用ドローンの量産を進めています。米国では中国製ドローンへの規制強化を追い風に、累計900台の受注を獲得しました。経済安全保障の観点から、国産ドローンの重要性は今後さらに高まるとみられます。
2026年12月期は売上高40億円(前期比54%増)を計画する一方、経常損益は9.5億円の赤字を見込むなど、まだ先行投資の段階です。8月には経常赤字の見通しを拡大させましたが、最終赤字は縮小方向に修正しました。11月13日に発表した1〜9月期は、最終赤字が縮小し、7〜9月期単独では黒字に浮上しています。
時価総額は200億円前後です。黒字化が見えてくれば株価の見直し余地は大きい一方、赤字が続くあいだは増資などの資金調達が株価の重しになる可能性があります。過去には不正に関連した損失も計上しており、15社のなかでもっともリスクの高い「攻め」の銘柄として、少額にとどめるのが賢明です。
11. ハーモニック・ドライブ・システムズ(6324)|ロボットの関節を動かす精密減速機の世界的メーカー
ハーモニック・ドライブ・システムズは、ロボットの関節などに使われる精密減速機(波動歯車装置)の大手です。小型・軽量で位置決めの精度が高い独自の構造を持ち、産業用ロボットや半導体製造装置、医療用ロボットに欠かせない部品として世界で使われています。AIを搭載したロボット向けでも、量産移行に伴う受注を獲得しており、「フィジカルAI」の広がりを直接受け取れる立場にあります。
11月11日には、2027年3月期の業績予想を引き上げました。売上高は745億円から780億円(前期比31.0%増)へ、営業利益は85億円から102億円(同約4倍)へと上方修正し、年間配当も8円増やしています。上期(4〜9月)は売上高361億円(前年同期比29.8%増)、営業利益42億円(同約9倍)と急回復し、受注高は503億円(同70.7%増)、受注残高は364億円(同77.6%増)と先行きの仕事量も大きく積み上がりました。
時価総額は4,800億円前後、PERは60倍台と、今回の15社のなかでは期待が大きく織り込まれた銘柄です。10倍株というより、ロボット需要の拡大局面で利益が何倍にも伸びる「業績回復+成長」の銘柄として位置づけています。設備投資の波が大きい業界のため、受注の伸びが鈍った局面では株価の調整も大きくなりやすい点に注意しましょう。
12. ボードルア(4413)|ITインフラ×セキュリティの技術者集団で10期連続最高益
ボードルアは、企業のクラウド導入支援や、ネットワーク・セキュリティの構築・運用を手がけるITインフラの専門企業です。AIの活用が広がるほど、企業はデータを支える通信網やクラウド基盤、サイバー対策への投資を増やす必要があります。高度なITインフラ技術者を自社で採用・育成し、大手企業の案件に直接入り込むことで、高い利益率を実現しています。
2026年2月期は売上高174億円、最終利益24.6億円(前期比36.6%増)と10期連続の最高益でした。2027年2月期は売上高235億円(同34.9%増)、営業利益44.1億円(同30.0%増)、最終利益31.3億円(同27.6%増)を計画しています。10月15日に発表した上期(3〜8月)の最終利益は11.5億円(前年同期比14.3%増)で、通期計画に対する進捗率は37.0%と例年よりやや遅れています。
時価総額は950億円前後です。売上高が毎年3割前後伸びる成長力は魅力ですが、下期に利益が偏る計画のため、年末から来春にかけての採用・稼働状況が通期達成のカギになります。8月には期末配当予想を無配に修正しており、当面は成長投資を優先する方針です。
13. ELEMENTS(5246)|AI本人確認「LIQUID eKYC」で黒字転換
ELEMENTSは、スマートフォンで撮影した顔写真と本人確認書類をAIで照合する「LIQUID eKYC」を提供する企業です。銀行口座の開設や携帯電話の契約、マイナンバーカードを使った手続きなど、オンラインでの本人確認は年々必要な場面が増えています。なりすましや不正契約を防ぐ社会インフラとして、利用件数が増えるほど収益が積み上がる仕組みです。
2025年11月期は7億円の最終赤字でしたが、今期は業績が大きく改善しています。上期(2025年12月〜2026年5月)は売上高28.0億円(前年同期比65.6%増)、営業利益3.3億円(同約19倍)と急拡大しました。10月14日には通期予想を再び見直し、売上高57億円(前期比46.3%増)、経常利益3億円と黒字転換を見込んでいます。
時価総額は数百億円規模の小型株で、黒字化が定着すれば評価が大きく見直される可能性があります。一方で、下期の利益はほぼ横ばいの計画で、GPUクラウドなど新規事業への投資も続いています。赤字に戻るリスクもある「攻め」の銘柄として、四半期ごとの利益の推移を確認しましょう。
14. インフォマート(2492)|請求書・受発注のデジタル化で利益が急回復
インフォマートは、企業間の受発注や請求書のやり取りをオンラインで完結させる「BtoBプラットフォーム」を運営しています。飲食店と食材卸の受発注から始まり、現在は業種を問わず請求書の電子化に広く使われています。利用企業数は132万社を超え、売上に占めるストック収益の比率は95%前後と、非常に安定した収益構造です。
数年前まで先行投資で利益が伸び悩んでいましたが、ここにきて利益が急回復しています。10月30日に発表した1〜9月期は、売上高152.5億円(前年同期比10.5%増)、経常利益32.6億円(同36.0%増)でした。2026年12月期は売上高213億円(前期比13.5%増)、経常利益48.4億円(同70.5%増)を計画しています。
通期計画に対する進捗率は67.4%と例年より低く、計画達成には10〜12月期に大きな利益を上げる必要があります。第4四半期で計画どおりの利益を出せるかどうかが、来期以降の評価を左右するポイントです。電子帳簿保存法やインボイス制度への対応で広がった利用企業を、どこまで有料サービスにつなげられるかにも注目しましょう。
15. 大阪チタニウムテクノロジーズ(5726)|航空機向けチタンの国内大手、業績の底打ちに注目
大阪チタニウムテクノロジーズは、航空機の機体やエンジンに使われるチタンの原料「スポンジチタン」の国内大手です。チタンは軽くて強く、熱にも強いため、燃費のよい新型旅客機ほど多く使われます。AeroEdgeと同じく、航空機の増産と、運航機数の増加に伴うエンジン整備(MRO)需要が長期的な追い風です。
ただし、足元の業績は調整局面にあります。2026年3月期は売上高469.5億円(前期比9.6%減)、経常利益64.3億円(同29.1%減)と減益で、2027年3月期も減益を見込んでいます。航空機メーカーのサプライチェーンで在庫調整が起きたことが主な理由です。一方で、11月10日には通期の営業利益予想を37億円から42億円へ13.5%上方修正しており、業績の底打ちを示すサインとも受け取れます。
今回の15社のなかで唯一、減益局面にある銘柄です。業績が底を打って再び増益に転じる局面は、株価が大きく見直されやすいタイミングでもあります。ただし、在庫調整が長引けば減益が続く可能性もあり、航空機メーカーの生産計画とあわせて確認したい「攻め」の銘柄です。
大化け株の見極め方|決算で確認したい3つのポイント
大化けしそうな銘柄を見つけても、買った後に「買った理由」が崩れていないかを確認し続けることが大切です。決算発表のたびに、次の3点をチェックしましょう。
ポイント1:上方修正や計画超過が続いているか
オキサイドやソラコム、ハーモニック・ドライブ・システムズのように期中で業績予想を引き上げる企業は、会社の計画そのものが保守的で、事業が想定以上に伸びていることを示します。上方修正が一度きりで終わるか、連続するかで、株価の伸び方は大きく変わります。
ポイント2:ストック収益の比率が高まっているか
セーフィーやソラコム、インフォマート、GMOフィナンシャルゲートのように、月額課金や手数料など継続的な収益の比率が高い企業は、景気が悪化しても業績が崩れにくくなります。売上全体に占めるストック収益の割合や、解約率の推移を確認しましょう。
ポイント3:成長のための資金をどう調達しているか
霞ヶ関キャピタルやGENDA、ACSLのように積極的に投資する企業は、増資や借入れで資金を調達します。増資は1株あたりの価値を薄めるため、短期的には株価の下落要因になります。自己資本比率や有利子負債の推移もあわせて確認しておくと安心です。
ポイント:大化け株は「業績の変化」が株価より先に表れます。四半期ごとの決算短信で、売上・利益の伸び率と会社予想に対する進捗率を確認する習慣をつけましょう。
リスクを抑える15社の組み合わせ方
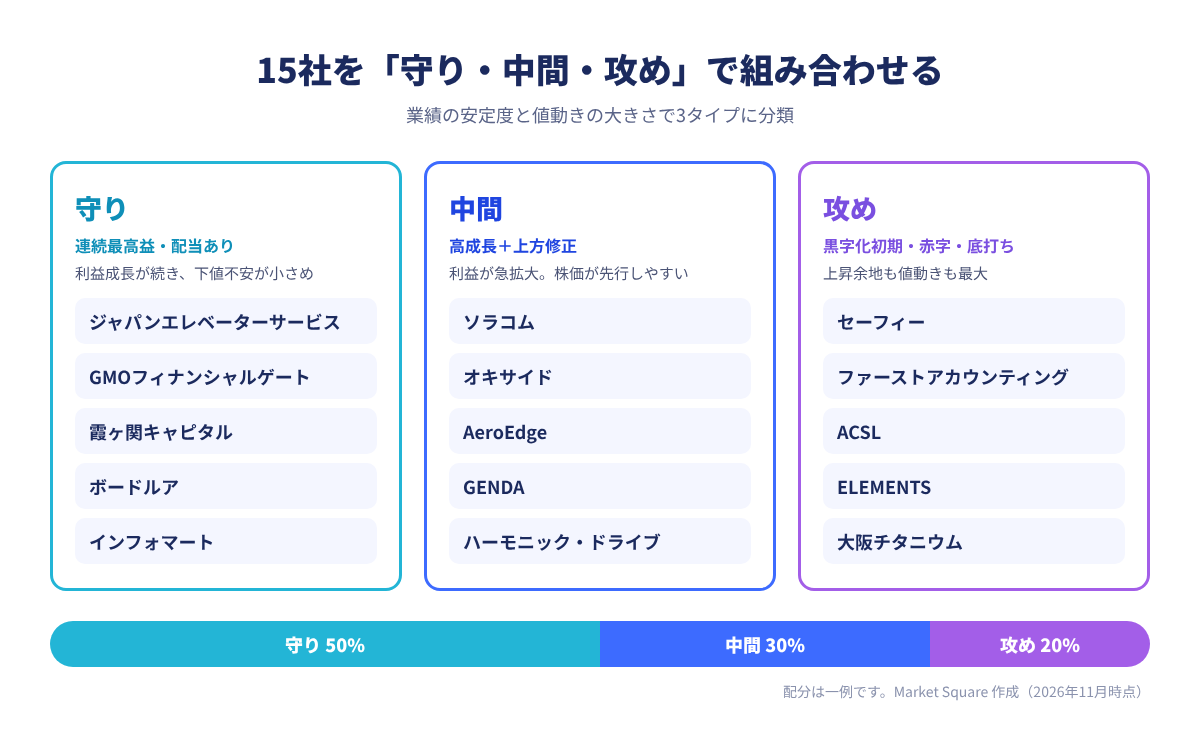
大化けを期待できる銘柄ほど値動きは大きく、すべてが期待どおりに成長するとは限りません。ここでは15社を業績の安定度と値動きの大きさで3つのタイプに分け、組み合わせる考え方を紹介します。
| タイプ | 特徴 | 該当する銘柄 |
| 守り | 連続最高益・ストック収益が厚く、下値不安が比較的小さい | ジャパンエレベーターサービスHD、GMOフィナンシャルゲート、霞ヶ関キャピタル、ボードルア、インフォマート |
| 中間 | 利益が急拡大中で上方修正も出ているが、期待で株価が先行しやすい | ソラコム、オキサイド、AeroEdge、GENDA、ハーモニック・ドライブ・システムズ |
| 攻め | 黒字化の初期段階・赤字・業績の底打ち局面で、成功すれば上昇余地は最大 | セーフィー、ファーストアカウンティング、ACSL、ELEMENTS、大阪チタニウムテクノロジーズ |
たとえば、大化け株に充てる資金のうち半分程度を「守り」、3割程度を「中間」、残りを「攻め」に配分すれば、攻めの銘柄が大きく下落しても全体への影響を抑えられます。一つの「当たり」で全体のリターンが大きく伸びるのが大化け株投資の特徴なので、1銘柄に集中せず、複数の銘柄に分散して保有することをおすすめします。新NISAの成長投資枠を使えば、値上がり益や配当にかかる税金をゼロにできる点もメリットです。
大化けしそうな日本株に投資する際の注意点とリスク
- 赤字企業の資金調達
ACSLのように赤字が続く企業や、ELEMENTSのように黒字化して間もない企業は、研究開発や運転資金のために増資を行う可能性があります。増資は1株あたりの価値を薄めるため、株価の下落要因になります。 - 期待先行の高いバリュエーション
ソラコムやハーモニック・ドライブ・システムズ、ジャパンエレベーターサービスHDのようにPERが高い銘柄は、成長が少しでも鈍ると株価が大きく調整することがあります。 - M&Aや不動産開発に伴う負債
霞ヶ関キャピタルやGENDAは借入れを活用して成長しているため、金利上昇や市況の悪化、買収した事業の不振が業績に響く可能性があります。 - 外部環境の変化
AeroEdgeや大阪チタニウムテクノロジーズは航空機の生産計画、ハーモニック・ドライブ・システムズやオキサイドは半導体・ロボットへの設備投資の動向に業績が左右されます。為替の変動も海外売上の多い企業に影響します。 - 流動性の低さ
ファーストアカウンティングのように時価総額が小さい銘柄は出来高が少なく、希望の価格で売買できない場合があります。指値注文を活用しましょう。
注意:本記事の15社は「大化けの可能性がある」銘柄であり、値上がりを保証するものではありません。株価は業績以外の要因でも大きく変動するため、余裕資金の範囲で投資してください。
よくある質問(FAQ)
Q. 大化け株とテンバガーの違いは何ですか?
A. 大化け株は株価が大きく値上がりした銘柄全般を指す言葉で、明確な定義はありません。そのなかでも株価が10倍になった銘柄を特に「テンバガー」と呼びます。本記事では、10倍に限らず、数年で株価が数倍になる可能性がある銘柄を「大化けしそうな株」として紹介しています。
Q. 大化けしそうな日本株はどうやって探せばよいですか?
A. まずは決算発表で上方修正や黒字転換を発表した企業をチェックするのが効率的です。そのうえで、時価総額が比較的小さいこと、人手不足やキャッシュレス化など長く続く変化を追い風にしていることを確認しましょう。決算短信や決算説明資料は各社のIRページで無料で読めます。
Q. 赤字の企業にも投資してよいですか?
A. 赤字から黒字に転換する局面で株価が大きく上昇する例は少なくありません。ただし、黒字化できずに株価が下がり続けるケースも多いため、赤字企業への投資は全体の一部にとどめ、決算ごとに赤字幅の縮小や受注の増加を確認することが大切です。
Q. 少ない資金でも大化け株に投資できますか?
A. 可能です。日本株は100株単位での売買が基本ですが、ネット証券の多くは1株から買える単元未満株のサービスを提供しています。新NISAの成長投資枠と組み合わせれば、少額から非課税で投資を始められます。
Q. 大化けしそうな株はいつ売ればよいですか?
A. 「買った理由が崩れたとき」が一つの目安です。たとえば、成長の柱としていた事業の伸びが止まった、下方修正が続いた、といった変化があれば見直しを検討しましょう。株価が大きく上がった場合は、一部を売却して利益を確定し、残りで上昇を狙う方法もあります。
まとめ:2027年は「業績が先に動き始めた」中小型株に注目
本記事では、2027年にかけて大化けが期待できる日本株として、オキサイド、AeroEdge、霞ヶ関キャピタル、GENDA、セーフィー、ソラコム、ジャパンエレベーターサービスHD、GMOフィナンシャルゲート、ファーストアカウンティング、ACSL、ハーモニック・ドライブ・システムズ、ボードルア、ELEMENTS、インフォマート、大阪チタニウムテクノロジーズの15社を紹介しました。多くは上方修正や黒字転換、連続最高益といった「数字の変化」がすでに表れ始めている企業です。
大化け株投資で大切なのは、候補の中から一つの「当たり」を引けばよいという発想で、分散・少額・検証の3つを守ることです。年末から来年にかけての決算発表を確認しながら、自分なりの根拠を持って銘柄と向き合っていきましょう。
免責事項:本記事は情報提供を目的としており、特定の銘柄の購入を推奨するものではありません。投資判断は自己責任で行ってください。株式投資にはリスクが伴い、元本割れの可能性があります。
記載の株価・業績等のデータは2026年11月13日時点で公表されている情報に基づくものであり、その後の状況変化により内容が実際と異なる場合があります。