
「株式だけでなく、値動きの穏やかな資産も持っておきたい」「金利が上がってきた今、債券は買い時なのか」——こうした疑問を持つ方が増えています。日本では長期金利が2%台後半まで上昇し、米国でも10年国債利回りが5%前後で推移するなど、「金利のある世界」が本格的に戻ってきました。
本記事では、国内で購入できる公募投資信託の中から、債券を主な投資対象とするおすすめの投資信託7本を厳選し、コスト・純資産・利回り・新NISAの対象区分を比較します。数値は原則として各運用会社の月次レポート(2026年9月30日基準)に基づいています。
債券の投資信託が今注目される背景
日本の政策金利は1.25%、長期金利は2.8%台に
日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を1.0%程度から1.25%程度へ引き上げました(※1)。続く10月30日の会合では据え置きとしたものの、政策委員の1人が1.5%程度への引き上げを提案するなど、追加利上げを意識させる内容でした(※2)。財務省の国債金利情報によると、10年国債の金利は2026年11月4日時点で2.855%です(※3)。
財務省が10月に募集した個人向け国債も、変動10年(第199回)の初回利率が年2.05%、固定5年(第187回)が年2.39%と、数年前には考えにくかった水準です(※4)。預金や国債の利回りが上がったことで、「債券からも一定のインカム(利息収入)が期待できる」という認識が広がっています。
米国金利は5%前後、ドル円は158円台
米国では、FRB(米連邦準備制度理事会)が2026年9月16日に0.25ポイントの利上げを行い(※5)、10月28日のFOMCではフェデラルファンド金利の誘導目標を3.75〜4.00%に据え置きました。声明では「インフレ率は高止まりしている」との認識が示されています(※6)。FRBのH.15統計では、米10年国債利回りは11月3日時点で4.95%です(※7)。
一方、ドル円相場は日本銀行の外国為替市況で11月5日17時時点1ドル=158円18〜20銭と円安水準にあります(※8)。外国債券ファンドは利回りの高さが魅力ですが、為替の影響を大きく受ける点は後ほど詳しく説明します。
金利が高い時に買った債券は、満期まで持てば高い利回りを受け取れます。一方、買った後にさらに金利が上がると債券価格は下がります。債券ファンドの「最終利回り」と「デュレーション(金利感応度)」をセットで確認するのが基本です。
債券のおすすめ投資信託の選定基準
今回は、次の5つの基準で7本を選びました。
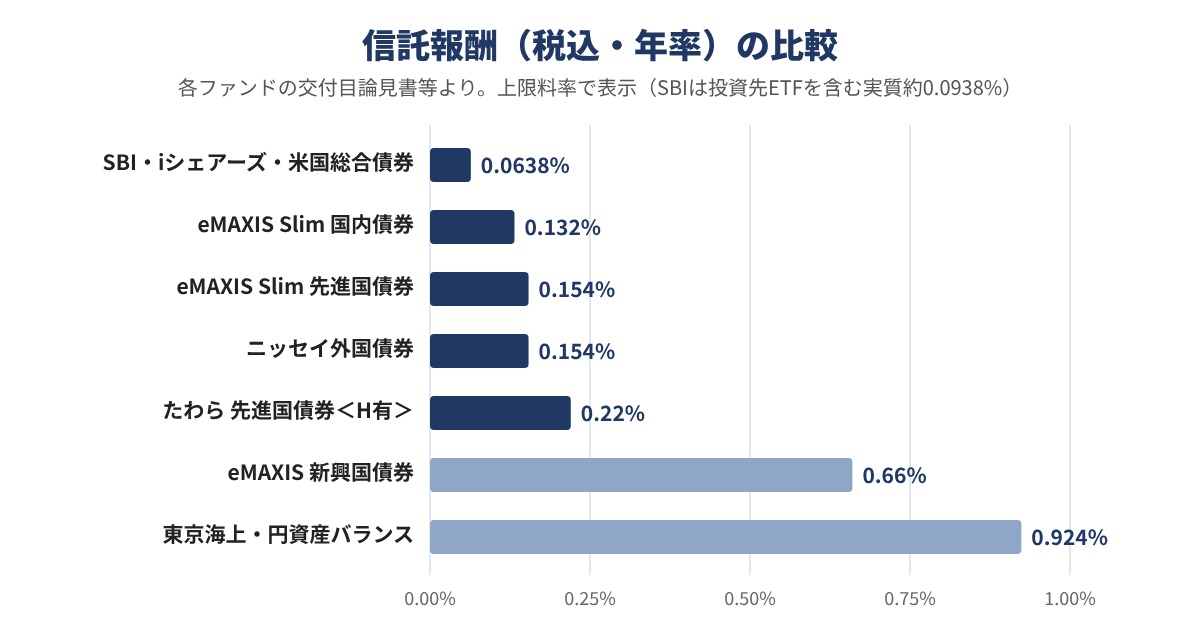
- コスト:信託報酬(税込)が低いこと。インデックス型は年0.25%以下を目安にし、バランス型・新興国型はコストの高さも明記
- 純資産総額:おおむね100億円以上あり、繰上償還の懸念が小さいこと
- 運用実績:ベンチマークとの差(トラッキング)が小さいこと、または運用方針どおりに推移していること
- 新NISA対応:成長投資枠で購入できること(毎月決算型など対象外のファンドは除外)
- 役割の違い:国内債券・為替ヘッジなし外債・為替ヘッジあり外債・米国債券・新興国債券・円資産バランスと、目的別に選べること
なお、新NISAの成長投資枠では、信託期間20年未満、毎月分配型の投資信託およびデリバティブ取引を用いた一定の投資信託などが対象外とされています(※9)。また、つみたて投資枠については、2026年4月1日からアクティブ型の要件が「主に株式又は公社債に投資するもの」へ見直されました(※10)。ただし今回取り上げる債券インデックス型のファンドは、各ファンドの交付目論見書上、成長投資枠の対象です。つみたて投資枠の対象かどうかは、金融庁の対象商品一覧で最新の情報を確認してください(※11)。
債券のおすすめ投資信託7選 一覧表
7本の基本データを一覧にまとめました(純資産は2026年9月30日時点の月次レポート等、東京海上は2026年7月31日時点の交付目論見書)。
| ファンド名 | 運用会社 | 投資対象 | 信託報酬(税込) | 純資産 | 新NISA区分 |
|---|---|---|---|---|---|
| eMAXIS Slim 国内債券インデックス | 三菱UFJアセットマネジメント | 国内債券(NOMURA-BPI総合) | 年0.132%以内(※12) | 338.74億円(※13) | 成長投資枠 |
| eMAXIS Slim 先進国債券インデックス(除く日本) | 三菱UFJアセットマネジメント | 先進国債券・為替ヘッジなし | 年0.154%以内(※14) | 2,380.64億円(※15) | 成長投資枠 |
| ニッセイ外国債券インデックスファンド | ニッセイアセットマネジメント | 先進国債券・為替ヘッジなし | 年0.154%(※16) | 325億円(※17) | 成長投資枠 |
| たわらノーロード 先進国債券<為替ヘッジあり> | アセットマネジメントOne | 先進国債券・為替ヘッジあり | 年0.22%(※18) | 155.65億円(※19) | 成長投資枠 |
| SBI・iシェアーズ・米国総合債券インデックス・ファンド | SBIアセットマネジメント | 米国総合債券・為替ヘッジなし | 年0.0638%(実質約0.0938%)(※20) | 133.70億円(※21) | 成長投資枠 |
| 東京海上・円資産バランスファンド(年1回決算型) | 東京海上アセットマネジメント | 国内債券70%・国内株式15%・国内REIT15% | 年0.924%(※22) | 757億円(※22) | 成長投資枠 |
| eMAXIS 新興国債券インデックス | 三菱UFJアセットマネジメント | 新興国現地通貨建て国債 | 年0.66%以内(※23) | 約105億円(※23) | 成長投資枠 |
債券のおすすめ投資信託7本の詳細解説
※株価はYahoo!ファイナンスに遷移します
1. eMAXIS Slim 国内債券インデックス
三菱UFJアセットマネジメントが運用する、日本の公社債市場全体の値動きを示す「NOMURA-BPI総合」に連動を目指すインデックスファンドです。2017年2月27日設定で、信託期間は無期限です(※12)。
- コスト:信託報酬は年0.132%以内(税込)。純資産が増えると料率が下がる段階制です(※12)
- 規模・価格:純資産338.74億円、基準価額8,371円(2026年9月30日時点)(※13)
- 実績:1年−6.9%、3年−12.6%(累積、同日時点)。ベンチマーク(1年−6.7%)にほぼ連動しています(※13)
- ポートフォリオ:最終利回り2.8%、デュレーション7.5(同日時点)。国債が84.1%を占めます(※13)
国内金利の上昇で基準価額は下落が続いてきましたが、その分、組入債券の最終利回りは2.8%まで上がっています。為替リスクがないため、株式の値動きに対するクッションとして、また円建てで資産を守りたい方に向いています。一方、デュレーションが7.5と比較的長く、金利がさらに1%上がると理論上7.5%程度の値下がりが生じる点はリスクとして意識しておきましょう。
2. eMAXIS Slim 先進国債券インデックス(除く日本)
日本を除く先進国の国債で構成される「FTSE世界国債インデックス(除く日本、円換算ベース)」に連動を目指すファンドです。為替ヘッジは原則として行いません(※14)。債券インデックスファンドの中でも純資産は大きく、2,380.64億円(2026年9月30日時点)に達します(※15)。
- コスト:信託報酬は年0.154%以内(税込)(※14)
- 価格:基準価額14,921円(2026年9月30日時点)(※15)
- 実績:1年+4.0%、3年+19.6%、設定来+49.2%(同日時点)(※15)
- ポートフォリオ:最終利回り4.2%、デュレーション5.9。通貨別では米ドル44.4%、ユーロ27.7%、中国元13.4%(同日時点)(※15)
外国の国債に幅広く分散でき、低コストでコア資産にしやすい1本です。過去3年のプラスには円安の寄与が大きく、円高局面では基準価額が下がりやすい点に注意が必要です。指数の構成上、中国国債が1割強含まれていることも知っておきたいポイントです。
3. ニッセイ外国債券インデックスファンド
ニッセイアセットマネジメントの<購入・換金手数料なし>シリーズの外国債券ファンドで、2013年12月10日に設定されました。ベンチマークは2本目と同じFTSE世界国債インデックス(除く日本、円換算ベース)で、為替ヘッジは行いません(※16)。
- コスト:信託報酬は年0.154%(税込)(※16)
- 規模・価格:純資産325億円、基準価額15,621円(2026年9月末時点)(※17)
- 実績:1年+3.9%、3年+19.6%、設定来+56.2%(同時点)(※17)
- ポートフォリオ:平均最終利回り4.27%、修正デュレーション5.96年(同時点)(※17)
eMAXIS Slimと同じ指数・同水準のコストで、運用歴は10年以上と長めです。どちらを選ぶかは、使っている証券会社の取扱いやポイント還元で決めて構いません。同じ指数のファンドを2本持っても分散効果は増えないため、どちらか1本に絞るのがおすすめです。
4. たわらノーロード 先進国債券<為替ヘッジあり>
アセットマネジメントOneが運用する、先進国債券に投資しながら為替変動を原則フルヘッジするファンドです。ベンチマークはFTSE世界国債インデックス(除く日本、円ベース、為替ヘッジあり)で、2016年10月3日に設定されました(※18)。
- コスト:信託報酬は年0.22%(税込)(※18)
- 規模・価格:純資産155.65億円、基準価額7,859円(2026年9月30日時点)(※19)
- 実績:1年−3.8%、3年−2.8%、5年−23.4%(同日時点)(※19)
- ポートフォリオ:最終利回り4.08%、修正デュレーション5.70年(同日時点)(※19)
為替の影響をほぼ受けない代わりに、日米などの金利差に相当するヘッジコストがかかります。2022年以降の海外金利上昇とヘッジコストの増加で、5年の成績は大きなマイナスです。ただし日本の金利が上がり内外金利差が縮小すれば、ヘッジコストは小さくなる関係にあります。「円高リスクは避けたいが、海外の金利水準も取り込みたい」という方の選択肢です。
5. SBI・iシェアーズ・米国総合債券インデックス・ファンド
愛称は「サクっと米国総合債券」。米国の国債・政府機関債・社債・MBSなどを幅広く含む「ブルームバーグ米国総合債券インデックス(円換算ベース)」に連動を目指し、主にiシェアーズの米国総合債券ETF(AGG)を通じて投資します。2023年6月8日設定、為替ヘッジはなしです(※20)。
- コスト:信託報酬は年0.0638%(税込)、投資先ETFを含む実質負担は約0.0938%(※20)
- 規模・価格:純資産133.70億円、基準価額12,174円(2026年9月30日時点)(※21)
- 実績:1年+3.57%、3年+17.40%(同日時点)(※21)
- ポートフォリオ:平均最終利回り5.55%、実効デュレーション5.71年。AA格が73.6%、BBB格以下が11.5%(同日時点)(※21)
今回の7本で最も低コストで、米国債券の高い利回りをそのまま取り込める点が魅力です。国債だけでなく社債も含むため、先進国国債ファンドより利回りが高めになっています。投資先は米ドル建てのみなので、為替変動の影響は先進国債券ファンド以上に集中する点を理解して選びましょう。
6. 東京海上・円資産バランスファンド(年1回決算型)
愛称は「円奏会(年1回決算型)」。国内債券70%・国内株式15%・国内REIT15%を基本配分とし、年3%程度の変動(リスク)に抑えることを目標に運用するバランス型です。外貨建て資産は純資産の10%以下に制限されています(※22)。
- コスト:信託報酬は年0.924%(税込)(※22)
- 規模・価格:純資産757億円、基準価額10,206円(2026年7月31日時点)(※22)
- 実績:年率で1年−4.08%、3年−1.55%(2026年10月21日時点)(※24)
- 分配:年1回決算で、設定来分配金は0円(※22)
国内債券が中心のため値動きは穏やかで、円建て資産だけで完結したい方に向いています。人気の高い毎月決算型は交付目論見書でNISAの対象ではないと明記されているため、新NISAで買う場合は必ず年1回決算型を選んでください(※25)。インデックス型と比べて信託報酬が高く、国内金利上昇局面では成績が伸び悩んでいる点も踏まえて判断しましょう。
7. eMAXIS 新興国債券インデックス
三菱UFJアセットマネジメントが運用し、新興国の現地通貨建て国債で構成される「JPモルガンGBI-EMグローバル・ダイバーシファイド(円換算ベース)」に連動を目指すファンドです。2010年9月13日設定で、為替ヘッジは原則として行いません(※23)。
- コスト:信託報酬は年0.66%以内(税込)(※23)
- 規模:純資産は約105億円(2026年11月5日にマネックス証券のファンドページで確認)(※23)
- 実績:1年+8.44%、3年+30.15%、5年+52.31%(2026年9月30日時点)(※23)
- 分配:年1回決算(※23)
新興国の高い金利と通貨の動きを取り込む、利回り重視のサテライト向けファンドです。過去5年の成績は7本の中で最も高い一方、新興国通貨は急落することもあり、値動きは先進国債券より大きくなります。債券部分の1〜2割程度までに抑えるなど、組み入れ比率の管理が欠かせません。
債券ファンドの選び方と買い方
まず「為替リスクを取るか」を決める
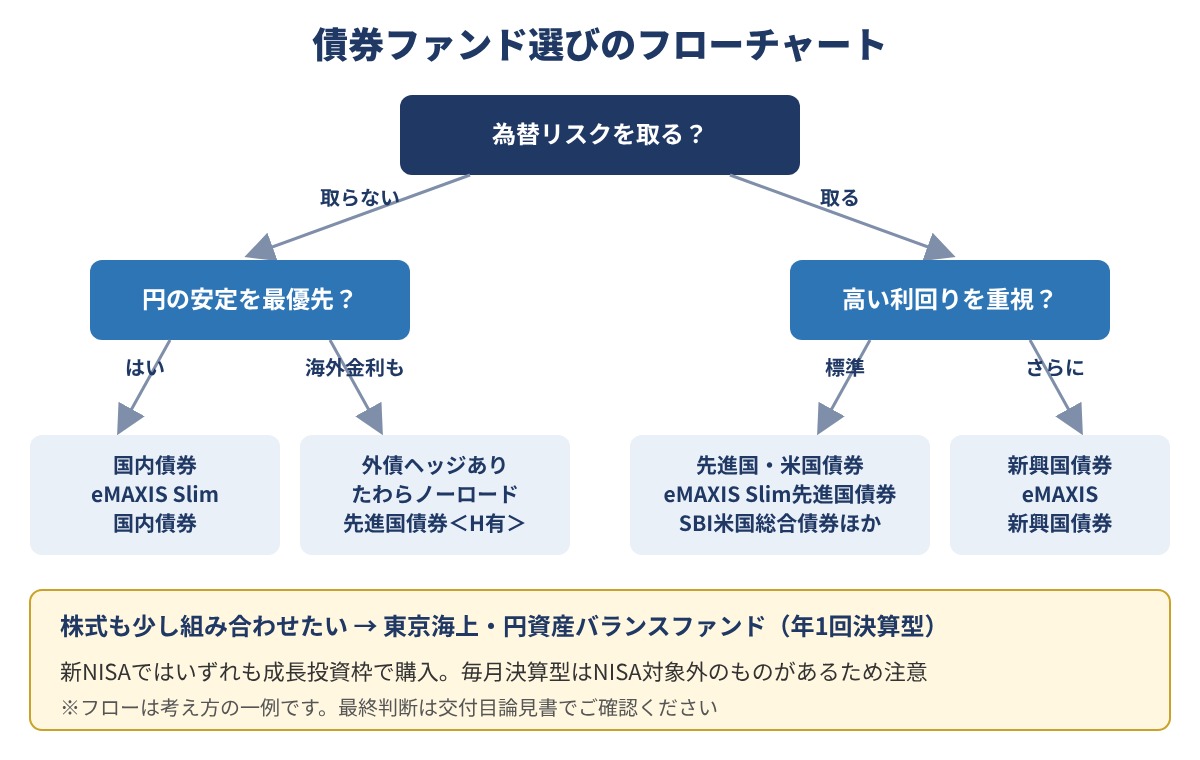
債券ファンド選びで最初に決めるべきなのは、為替リスクを取るかどうかです。株式の値下がり時のクッションとして持ちたいなら、為替の影響がない国内債券や為替ヘッジありの外国債券が候補になります。利回りを重視し、円安への備えも兼ねたいなら、為替ヘッジなしの先進国債券・米国債券が候補です。新興国債券は利回りが高い分、通貨の変動も大きいため、あくまで補完的な位置づけにとどめましょう。
新NISAでは成長投資枠を使う
今回の7本はいずれも成長投資枠で購入します。成長投資枠は年240万円まで利用でき、積立設定も可能です。つみたて投資枠では全世界株式などの株式インデックスを積み立て、成長投資枠で債券ファンドを組み合わせると、1つの口座で株式と債券のバランスを取ることができます。
ポイント:例えば「株式70%:債券30%」と決めたら、年1回程度、比率が大きくずれた時に買い増しで調整する(リバランス)のがシンプルです。NISA口座で売却すると非課税枠の復活は翌年になるため、売却より買い増しでの調整が使いやすい方法です。
積立と一括、どちらがよいか
債券は株式より値動きが小さいとはいえ、金利の先行きは誰にも予測できません。金利がさらに上がるか下がるかに賭けるより、毎月の積立で購入時期を分散するほうが、価格変動への不安を抑えやすくなります。まとまった資金がある場合も、数回〜十数回に分けて買う方法が考えられます。
同じ指数のファンドは1本に絞る
eMAXIS Slim 先進国債券インデックスとニッセイ外国債券インデックスファンドのように、同じ指数に連動するファンドを複数持っても分散効果は高まりません。役割の異なるファンド(国内債券+為替ヘッジなし外債など)を組み合わせるほうが合理的です。
債券の投資信託のリスクと注意点
金利上昇リスク(価格変動リスク)
債券価格は金利が上がると下がります。値下がりの大きさの目安が「デュレーション」で、デュレーション5.9のファンドなら、金利が1%上がると理論上およそ5.9%下落します。ここ数年の国内債券ファンドのマイナスは、まさにこの金利上昇によるものです。
為替変動リスク
為替ヘッジなしの外国債券ファンドは、円高になると円換算の評価額が下がります。外国債券の利回りが4〜5%あっても、1年で円が5%以上上昇すれば、利息分を打ち消してしまう可能性があります。
為替ヘッジコスト
為替ヘッジありのファンドは円高の影響を抑えられる一方、おおむね日本と投資先の短期金利差に相当するコストがかかります。海外金利が日本より高い局面では、このコストが利回りの多くを相殺することがあります。
信用リスク・カントリーリスク
社債を含むファンドや新興国債券のファンドは、発行体の財務悪化や政治・経済の混乱による価格下落の影響を受けます。格付けの構成を月次レポートで確認しておくと安心です。
注意:債券ファンドは「元本が保証された安全資産」ではありません。満期のある個別の債券と違い、投資信託は常に債券を入れ替えるため、満期で額面が戻る仕組みもありません。投資前に交付目論見書でリスクとコストを必ず確認してください。
よくある質問(FAQ)
Q. 債券の投資信託は新NISAのつみたて投資枠で買えますか?
A. 今回紹介した7本は、いずれも成長投資枠で購入するファンドです。つみたて投資枠の対象要件は2026年4月に見直されていますが、対象かどうかは個別に判断されるため、金融庁の「つみたて投資枠対象商品」の一覧で最新情報を確認してください。
Q. 金利が上がっている今、債券ファンドを買うと損をしませんか?
A. 今後さらに金利が上がれば、一時的に基準価額は下がります。ただし、組入債券の利回りも上がるため、長く持つほど高い利息収入が積み上がります。時期を分散して積み立てることで、金利変動の影響をならす方法があります。
Q. 個人向け国債と債券の投資信託はどちらがよいですか?
A. 個人向け国債は元本割れの心配がなく、変動10年は金利上昇にも追随します。一方、投資信託は外国債券などに幅広く分散でき、NISAで運用益が非課税になります。円の安全資産としては個人向け国債、分散と利回りを求めるなら投資信託と、目的で使い分けるのが一般的です。
Q. 為替ヘッジありとなし、どちらを選べばよいですか?
A. 株式の下落時の守りや円での安定を重視するならヘッジあり、利回りの高さや円安への備えを重視するならヘッジなしが目安です。迷う場合は両方を半分ずつ持つ方法もあります。
Q. 債券ファンドはポートフォリオの何割くらいが目安ですか?
A. 年齢や目的、リスク許容度によって異なります。一般に、取り崩しの時期が近い方ほど債券比率を高める考え方がとられます。例えば株式の下落で資産が3割減っても耐えられるかを考え、自分に合う比率を決めましょう。
Q. 分配金を受け取りたい場合はどうすればよいですか?
A. 今回のファンドは分配を抑えて再投資する方針のものが中心です。定期的に現金が必要な場合は、証券会社の「定期売却(取り崩し)サービス」を利用すると、分配型ファンドに頼らずに受け取り額を調整できます。
まとめ
日本の政策金利は1.25%、長期金利は2.8%台、米国の10年国債利回りは5%前後と、債券から利回りを得やすい環境になっています。今回紹介した7本を役割別に整理すると次のとおりです。
- 低コストのコア(為替ヘッジなし):eMAXIS Slim 先進国債券インデックス(除く日本)、ニッセイ外国債券インデックスファンド、SBI・iシェアーズ・米国総合債券インデックス・ファンド
- 円での安定重視:eMAXIS Slim 国内債券インデックス、たわらノーロード 先進国債券<為替ヘッジあり>
- 債券中心のバランス型:東京海上・円資産バランスファンド(年1回決算型)
- 利回り重視のサテライト:eMAXIS 新興国債券インデックス
債券ファンドは株式の値下がりを和らげる「守り」の役割と、利息収入という「稼ぐ」役割の両方を持ちます。金利・為替・コストのリスクを理解したうえで、新NISAの成長投資枠を活用し、ご自身の目的に合った1〜2本から始めてみてはいかがでしょうか。
免責事項:本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。記載の数値は記載時点のものであり、将来の運用成果を保証するものではありません。投資信託は元本保証がなく、基準価額は変動します。投資判断はご自身の責任でお願いします。購入の際は必ず最新の交付目論見書をご確認ください。
参考資料
- ※1 金融市場調節方針の変更について(2026年9月18日)(日本銀行)
- ※2 当面の金融政策運営について(2026年10月30日)(日本銀行)
- ※3 国債金利情報(当月分)(財務省)
- ※4 現在募集中の個人向け国債・新窓販国債(財務省)
- ※5 Federal Reserve issues FOMC statement(2026年9月16日)(米連邦準備制度理事会(FRB))
- ※6 Federal Reserve issues FOMC statement(2026年10月28日)(米連邦準備制度理事会(FRB))
- ※7 H.15 Selected Interest Rates (Daily)(米連邦準備制度理事会(FRB))
- ※8 外国為替市況(2026年11月5日)(日本銀行)
- ※9 NISAを知る(金融庁)
- ※10 「非課税口座に受け入れることができる上場株式等の範囲に関する基準」の一部改正について(金融庁)
- ※11 つみたて投資枠対象商品(金融庁)
- ※12 eMAXIS Slim 国内債券インデックス 交付目論見書(三菱UFJアセットマネジメント)
- ※13 eMAXIS Slim 国内債券インデックス 月次レポート(2026年9月30日基準)(三菱UFJアセットマネジメント)
- ※14 eMAXIS Slim 先進国債券インデックス(除く日本)交付目論見書(三菱UFJアセットマネジメント)
- ※15 eMAXIS Slim 先進国債券インデックス(除く日本)月次レポート(2026年9月30日基準)(三菱UFJアセットマネジメント)
- ※16 ニッセイ外国債券インデックスファンド ファンドページ・交付目論見書(ニッセイアセットマネジメント)
- ※17 ニッセイ外国債券インデックスファンド 月次レポート(2026年9月)(ニッセイアセットマネジメント)
- ※18 たわらノーロード 先進国債券<為替ヘッジあり> 交付目論見書(アセットマネジメントOne)
- ※19 たわらノーロード 先進国債券<為替ヘッジあり> 月次レポート(2026年9月30日基準)(アセットマネジメントOne)
- ※20 SBI・iシェアーズ・米国総合債券インデックス・ファンド 交付目論見書(SBIアセットマネジメント)
- ※21 SBI・iシェアーズ・米国総合債券インデックス・ファンド 月報(2026年9月)(SBIアセットマネジメント)
- ※22 東京海上・円資産バランスファンド(年1回決算型)交付目論見書(東京海上アセットマネジメント)
- ※23 eMAXIS 新興国債券インデックス ファンド詳細(マネックス証券)
- ※24 東京海上・円資産バランスファンド(年1回決算型)ファンド情報(モーニングスター(ウエルスアドバイザー))
- ※25 東京海上・円資産バランスファンド(毎月決算型)交付目論見書(東京海上アセットマネジメント)





結論:コア候補は低コストの「eMAXIS Slim 先進国債券インデックス(除く日本)」「ニッセイ外国債券インデックスファンド」「SBI・iシェアーズ・米国総合債券インデックス・ファンド」。円の安定性を重視するなら「eMAXIS Slim 国内債券インデックス」や「たわらノーロード 先進国債券<為替ヘッジあり>」、債券中心でも少し値動きを取りたいなら「東京海上・円資産バランスファンド(年1回決算型)」、利回り重視のサテライトとして「eMAXIS 新興国債券インデックス」を検討できます。いずれも新NISAでは成長投資枠で購入します。