
2026年は、日本と米国の金融政策がそろって「引き締め」方向に動いた珍しい年でした。日銀は9月に政策金利を1.25%へ引き上げ、米国のFRB(連邦準備制度理事会)もウォーシュ議長のもとで約3年ぶりの利上げに踏み切りました。それでも円相場は1ドル=157円台と円安水準にとどまり、日本の長期金利は約30年ぶりに3%を超える場面もありました。
では、2027年の金利と為替はどう動くのでしょうか。
本記事では、2026年11月時点で公表されている中央銀行の決定内容や政府の資料、主要な調査機関の見通しをもとに、2027年に向けて個人投資家が押さえておきたい5つの論点と、想定されるシナリオ、新NISAや家計での備え方を整理します。
結論:2027年の金利・為替トレンドの要点
先に結論をまとめます。2027年の金利と為替は、「日米金利差が少しずつ縮む力」と「円安が粘る力」の綱引きになる可能性が高いと考えられます。
以下では、まず2026年に何が起きたかを振り返り、そのうえで2027年の論点を一つずつ見ていきます。
2026年の振り返り:日米の利上げと円安・金利上昇
日銀:9月に1.25%へ利上げ、10月は据え置き
日銀は2024年3月に金融政策の正常化を始めて以降、段階的に利上げを進めてきました。2026年9月の会合では政策金利(無担保コール翌日物)を1.25%程度へ引き上げています(※1)。続く10月29〜30日の会合では1.25%で据え置きましたが、採決は賛成8・反対1で、反対した高田創委員は1.50%への利上げを提案しました(※2)(※3)。
10月会合で注目されたのは、基調的な物価上昇率について「2%の『物価安定の目標』と概ね整合的な水準となっている」との判断が示されたことです(※2)。第一生命経済研究所はこれを、基調的な物価上昇率が2%に到達したと事実上認めたものと解説しています。一方で植田総裁は、目標の水準で物価が安定的に推移している状態にはまだ至っていないとの考えも示しており(※3)、次の課題は2%の「定着」に移ったといえます。
同時に公表された展望レポートでは、実質GDP成長率の見通しが2026年度+0.7%、2027年度+0.7%、生鮮食品を除く消費者物価(コアCPI)の2027年度見通しが+2.6%とされました(※2)。成長は緩やかでも、物価は2%をはっきり上回る状態がしばらく続くという見立てです。
FRB:ウォーシュ議長のもとで3年2カ月ぶりの利上げ
米国では、2026年9月15〜16日のFOMC(連邦公開市場委員会)で政策金利の誘導目標を0.25%引き上げ、3.75〜4.00%としました。利上げは2023年7月以来、3年2カ月ぶりで、全会一致の決定でした(※4)(※5)。10月27〜28日のFOMCでは3.75〜4.00%で据え置きましたが、ハマック総裁とクック理事の2人が0.25%の利上げを主張して反対票を投じています(※6)。
9月に公表された参加者の政策金利見通し(ドットチャート)の中央値は、2026年末4.125%、2027年末4.125%、2028年末3.875%、長期的な水準3.25%でした(※4)。2026年については参加者18人中16人が年内にあと1回以上の利上げを見込んでいます(※5)。つまり、FRBは「利下げ局面」ではなく「高い金利を長く維持する局面」にあるというのが、2026年秋時点の基本的な姿です。
円相場:大規模な円買い介入と157円台の円安
円相場は2026年も円安基調が続きました。財務省の公表によると、2026年7〜9月期の為替介入(外国為替平衡操作)の総額は15兆3,993億円で、7月30日に7兆9,756億円、7月31日に5兆5,523億円、8月3日に1兆8,714億円の米ドル売り・円買いが実施されました(※7)。三井住友DSアセットマネジメントは、7月31日の介入を日米の協調介入と説明しています(※8)。
それでも円安の流れは止まらず、2026年11月9日午後5時時点の円相場は1ドル=157円94〜95銭でした(※9)。大規模な介入でも流れを変えきれなかった背景には、日米の金利差が依然として大きいことがあります。
長期金利:約30年ぶりの3%台を経験
日本の長期金利(新発10年国債利回り)は、2025年12月に2%に達したあと上昇を続け、2026年9月1日には1996年9月以来となる3%台をつけました(※8)。背景には日銀の利上げ観測に加え、財政への懸念があります。2027年度予算の概算要求は総額約143兆円と過去最大規模になったと報じられ(※10)、財務省は2027年度の国債費の積算に3.8%の想定金利を用いているとされます(※8)。その後、長期金利はやや低下し、11月9日時点の10年国債利回りは2.648%でした(※11)。
表1:2026年11月時点の主な金利・為替の水準
| 項目 | 水準 | 時点・出所 |
|---|---|---|
| 日銀 政策金利 | 1.25%程度 | 2026年10月会合で据え置き(※2) |
| FRB 政策金利(誘導目標) | 3.75〜4.00% | 2026年10月FOMCで据え置き(※6) |
| ドル円 | 1ドル=157円94〜95銭 | 2026年11月9日午後5時(※9) |
| 日本10年国債利回り | 2.648% | 2026年11月9日(※11) |
| 米国10年国債利回り | 4.86%近辺 | 2026年11月9日の気配値(※11) |
| 2026年7〜9月期の為替介入額 | 15兆3,993億円 | 財務省(※7) |
論点①②:2027年の日銀・FRBの金融政策
論点①日銀の利上げはどこまで進むか
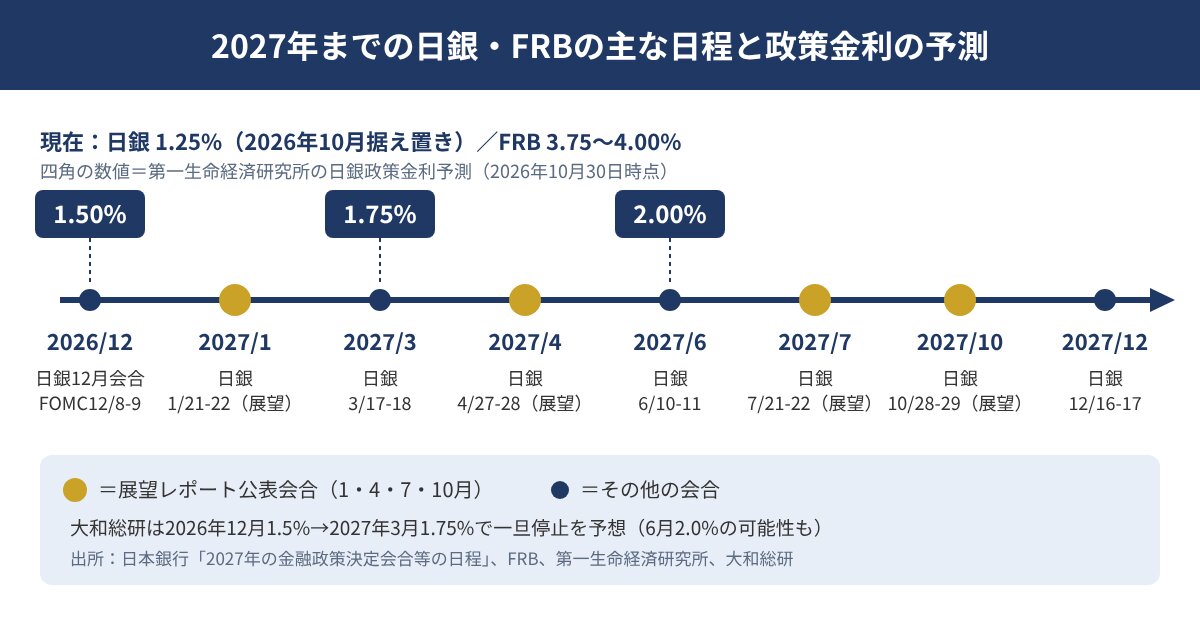
2027年の金利を考えるうえで最大の焦点は、日銀がどこまで政策金利を引き上げるかです。主要な調査機関の予測を並べると、2026年12月に1.50%へ利上げし、2027年前半にさらに1〜2回の利上げを行うという見方が多くなっています。
表2:主な調査機関による日銀の政策金利予測(2026年10〜11月時点)
| 調査機関 | 2026年12月 | 2027年3月 | 2027年6月 | 最終到達点の見方 |
|---|---|---|---|---|
| 第一生命経済研究所 | 1.50% | 1.75% | 2.00% | 2.00%を最終到達点と予想(※2) |
| 大和総研 | 1.5% | 1.75% | (据え置き) | 1.75%で一旦停止、緩和的な状態が続けば6月に2.0%の可能性(※1) |
| 三井住友DSアセットマネジメント | 0.25%利上げ | 0.25%利上げ | 0.25%利上げ | 12月・3月・6月に各0.25%の利上げを想定(※3) |
第一生命経済研究所は、2027年初めにはコアCPIの前年比が3%を超える可能性もあると指摘しています(※2)。物価の上振れが続けば利上げのペースが速まる余地がある一方、景気が想定より弱ければ、大和総研の予測のように1.75%前後で様子見に入る展開も考えられます。いずれにしても、「金利のある世界」は2027年にさらに一歩進む公算が大きいといえるでしょう。
日銀は2027年の会合日程をすでに公表しており、1月21〜22日、3月17〜18日、4月27〜28日、6月10〜11日、7月21〜22日、9月21〜22日、10月28〜29日、12月16〜17日の8回です。このうち1月・4月・7月・10月の会合では展望レポートが公表されます(※12)。利上げの判断材料がそろいやすい展望レポートの会合は、特に注目度が高くなります。
論点②FRBは「高止まり」か「追加利上げ」か
FRBについては、9月のドットチャートで2027年末の中央値が2026年末と同じ4.125%とされており、2027年は高い金利を維持する姿が基本線です(※4)。同じ見通しでは、PCE(個人消費支出)物価の上昇率が2026年3.7%から2027年2.3%へ、コアPCEが3.4%から2.5%へ鈍化するとされ、実質GDP成長率は2026年2.3%、2027年2.4%、失業率は4.1%で推移する想定です(※4)。
野村證券は12月の追加利上げを予想しており(※13)、2026年最後のFOMCは12月8〜9日に予定され、新しい経済見通しも公表されます(※14)。また、ウォーシュ議長は2027年に金融政策の枠組みだけを議論する会合を1回設け、その会合では金利の採決や声明の公表を予定していないと説明しています(※6)。FRBの政策運営の考え方そのものが見直される可能性がある点も、2027年の注目点です。
政策金利の差を単純計算すると、2026年11月時点ではFRBの誘導目標の中心(3.875%)と日銀の1.25%の差は約2.6%です。仮に日銀が2027年に2.00%まで利上げし、FRBがドットチャート中央値の4.125%にとどまった場合でも、差は約2.1%残ります。長期金利でも、米10年債4.86%近辺と日本10年債2.648%の差は約2.2%
論点③④⑤:円相場・長期金利・日銀ETF売却
論点③円相場は「金利差縮小」でも円高に振れにくい?
一般に、日本の金利が上がり米国との金利差が縮まると、円高要因になります。2027年はまさにその方向に進む見通しですが、上のDATAで見たとおり、差の絶対水準は依然として大きいままです。さらに、FRBが利下げではなく利上げ・据え置きの姿勢を続けているため、2024〜2025年に多くの市場参加者が想定していた「米利下げによる円高」というシナリオは描きにくくなっています。
参考までに、三井住友DSアセットマネジメントは2026年9月1日時点で、2026年末のドル円を1ドル=164円と予測していました(※10)。実際の11月時点の水準は157円台で、7〜8月の大規模介入の効果も含めて予測より円高寄りで推移しています。為替は介入や地政学リスク、原油価格など金利差以外の要因でも大きく動くため、一つの予測値にとらわれすぎないことが大切です。
ポイント:為替介入の実績は財務省が四半期ごと(月次の速報も)に公表しています。介入の有無や規模は円相場の転換点を考えるヒントになるため、ニュースで「介入」が話題になったら、財務省の公表資料で実際の金額と日付を確認する習慣をつけると、情報に振り回されにくくなります。
論点④長期金利は財政への視線で高止まりしやすい
日本の長期金利は11月時点で2.6%台と、9月の3%台からはやや下がっています。しかし、日銀の利上げが続く見通しであることに加え、過去最大規模の予算要求など財政への懸念は残っています(※10)。長期金利は短期の政策金利の見通しと財政リスクの両方を映すため、2027年も大きく低下するより、高めの水準で上下する展開が想定しやすいでしょう。
長期金利の上昇は、固定型住宅ローンの金利上昇、債券価格の下落、銀行や保険会社の収益改善、企業の借入コスト増加など、家計と企業の両面に影響します。特に、満期までの期間が長い債券ほど金利上昇時の価格下落が大きくなる点には注意が必要です。
論点⑤2027年1月から日銀のETF売却ペースが加速
見落とされがちなのが、日銀が保有するETF(上場投資信託)の売却です。10月会合では2027年1月から売却ペースを引き上げることが決まり、年間の売却額は簿価ベースで約3,300億円から約8,600億円(約2.6倍)、時価ベースでは年間約2兆4,600億円程度になると試算されています(※2)。それでも市場の売買代金に占める比率は約0.1%と小さく、売却を終えるまでの期間は約43年とされます(※2)。市場の状況によっては売却を一時的に調整・停止する余地も残されています(※3)。株式市場の需給に急激な悪影響を与える規模ではないものの、2027年の日本株を考えるうえで頭に入れておきたい変化です。
個人投資家への影響と対策:新NISA・資産配分・家計
ここまでの論点を踏まえ、2027年に向けて個人投資家が具体的に考えておきたいポイントを整理します。
表3:金利・為替の変化が身近な資産・家計に与える主な影響
| 対象 | 金利上昇・円安が続く場合 | 金利差縮小・円高に振れた場合 |
|---|---|---|
| 外貨建て資産(米国株・全世界株の投資信託など) | 円換算の評価額が押し上げられやすい | 円換算の評価額が目減りしやすい |
| 国内の債券・債券型投資信託 | 価格は下がりやすいが、新たに買う債券の利回りは上がる | 価格が持ち直しやすい |
| 円預金・個人向け国債(変動) | 受け取る金利が上がりやすい | 金利上昇のペースが鈍る |
| 変動金利の住宅ローン | 返済額の増加に注意 | 負担増のペースが緩む |
| 家計(輸入品・エネルギー価格) | 物価高が続きやすい | 輸入物価の上昇が和らぐ |
新NISA:為替を当てにいかず「時間と通貨」を分散する
新NISAで全世界株や米国株の投資信託を積み立てている人にとって、円高は評価額の目減り要因になります。ただし、為替の短期的な動きを予想して積立を止めたり再開したりすると、かえって高値づかみや機会損失につながりがちです。積立投資はもともと購入時期を分散する仕組みなので、円安・円高のどちらにも一方的に賭けない姿勢が基本になります。
そのうえで、資産全体が外貨建てに偏りすぎていないかは定期的に確認しておきましょう。外貨建て資産の比率が高い場合、国内株式や円建ての債券・預金をあわせ持つことで、為替の変動が資産全体に与える影響を和らげることができます。
債券・預金:「金利のある円資産」を見直す
日本の金利上昇は、円で持つ資産の魅力が回復していることも意味します。長い間ほぼゼロだった円預金や国内債券の利回りは上昇しており、生活防衛資金や近い将来使う予定のお金を、元本の安全性を重視しながら運用する選択肢が増えています。一方で、長期の債券や債券型投資信託は、金利がさらに上がると価格が下がる点を理解したうえで選ぶことが大切です。
住宅ローン・家計:金利上昇への耐性を点検する
日銀が2027年前半に追加利上げを行えば、変動金利型の住宅ローンの金利もさらに見直される可能性があります。返済額がどの程度増えたら家計に負担になるのか、繰上返済や固定金利への借り換えが選択肢になるのかを、早めに試算しておくと安心です。また、円安が続けば輸入品やエネルギー価格を通じて生活費も上がりやすくなるため、固定費の見直しも有効な「家計の防衛策」になります。
注意:金利や為替の見通しは、中央銀行の判断、物価や雇用の統計、地政学リスク、政府の財政運営などで大きく変わります。本記事で紹介した予測値は2026年10〜11月時点のもので、今後の情勢次第で修正される可能性があります。特定の予測を前提に資産を一方向に偏らせることは避けましょう。
想定されるシナリオとリスク
2027年の金利・為替について、考えられる3つのシナリオを整理しました。どのシナリオになるかを予想するためではなく、「どの方向に動いても慌てない準備」をするための整理として活用してください。
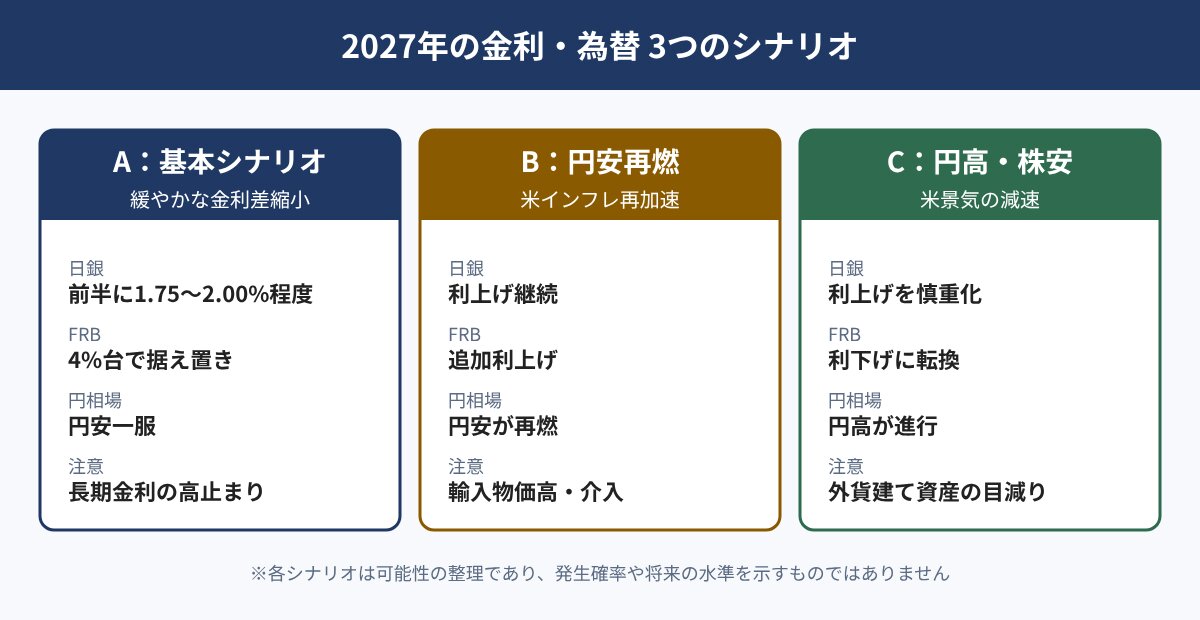
シナリオA(基本):緩やかな金利差縮小と円安一服
日銀が民間予測どおり2027年前半に1.75〜2.00%程度まで利上げし、FRBは4%台で金利を据え置くケースです。日米金利差はゆっくり縮小し、円安の勢いは弱まりますが、差がなお大きいため急激な円高にはなりにくい展開です。日本の長期金利は高めの水準で推移し、銀行など金利上昇の恩恵を受けやすい業種と、借入の多い業種で明暗が分かれやすくなります。
シナリオB:米インフレ再加速で円安再燃
米国の物価が想定ほど鈍化せず、FRBが追加利上げを重ねるケースです。10月のFOMCで利上げを主張する反対票が出たことからも、この可能性は無視できません(※6)。日米金利差が再び広がれば円安圧力が強まり、政府・日銀による為替介入への警戒が高まります。外貨建て資産の円換算額は増えやすい一方、輸入物価の上昇を通じて家計の負担が重くなります。
シナリオC:米景気の減速で円高・株安
高金利の影響で米国の景気が想定以上に減速し、FRBが利下げに転じるケースです。日本の利上げと米国の利下げが重なれば日米金利差は急速に縮まり、円高が進みやすくなります。リスク回避の動きから株式市場が調整する可能性もあり、外貨建て資産の評価額は「株安」と「円高」の二重の下押しを受けやすくなります。
表4:3つのシナリオの比較
| 項目 | A:基本 | B:円安再燃 | C:円高・株安 |
|---|---|---|---|
| 日銀 | 前半に1.75〜2.00%程度まで利上げ | 利上げ継続 | 利上げを慎重化 |
| FRB | 4%台で据え置き | 追加利上げ | 利下げに転換 |
| 日米金利差 | 緩やかに縮小 | 再び拡大 | 急速に縮小 |
| 円相場の方向 | 円安一服 | 円安が再燃 | 円高が進行 |
| 注意したい点 | 長期金利の高止まり | 輸入物価高・介入 | 外貨建て資産の目減り |
よくある質問(FAQ)
Q1. 2027年に日銀の政策金利は何%になりそうですか?
A. 2026年10〜11月時点の主要な調査機関の予測では、2026年12月に1.50%、2027年3月に1.75%へ利上げし、その後は2.00%を最終到達点とみる予想と、1.75%で一旦様子を見るという予想に分かれています(※2)(※1)。あくまで予測であり、物価や景気の動向で変わる点に注意してください。
Q2. 日銀が利上げすれば円高になりますか?
A. 日本の金利上昇は一般に円高要因ですが、FRBが4%台の高い金利を維持する見通しのため、日米金利差は縮小しても2%前後残る計算です。そのため、利上げだけで大幅な円高になるとは限りません。為替は介入や地政学リスクなど、金利差以外の要因でも動きます。
Q3. FRBは2027年に利下げしますか?
A. 2026年9月のドットチャートでは、2027年末の政策金利の中央値は4.125%と2026年末と同じ水準で、利下げは想定されていません(※4)。ただし、米国の景気が大きく減速すれば利下げに転じる可能性もあり、12月のFOMCで公表される新しい見通しが次の手がかりになります(※14)。
Q4. 円安・円高に備えて新NISAの積立を変えるべきですか?
A. 為替の短期的な予想に合わせて積立を止めたり再開したりするのは、おすすめしにくい方法です。積立投資は時間を分散する仕組みなので、まずは継続を基本とし、そのうえで資産全体の外貨比率が高すぎないかを確認し、必要に応じて円建て資産とのバランスを整えるのが現実的です。
Q5. 長期金利が上がると株価は下がりますか?
A. 金利の上昇は企業の借入コストを高め、株式の相対的な魅力を下げるため、一般には株価の重しになります。一方で、銀行や保険会社のように金利上昇で収益が改善しやすい業種もあります。金利上昇の「ペース」が速すぎるかどうかが、株式市場への影響を左右しやすいポイントです。
Q6. 2027年の金利・為替で特に注目すべき日程はいつですか?
A. まずは2026年12月8〜9日のFOMC(※14)と、日銀の12月会合です。2027年は、展望レポートが公表される1月21〜22日、4月27〜28日、7月21〜22日、10月28〜29日の日銀会合が特に重要です(※12)。
まとめ:2027年は「金利のある世界」への本格移行に備える年
2027年の金利・為替は、日銀の段階的な利上げとFRBの高金利維持によって、日米金利差がゆっくり縮小する展開が基本線と考えられます。ただし、金利差は依然として大きく、円安がすぐに解消されるとは限りません。日本の長期金利も、利上げ見通しと財政への懸念から高めの水準が続きやすい環境です。
- 日銀:2027年前半に1.75〜2.00%程度までの利上げを予想する声が多い(※2)(※1)
- FRB:2027年末の政策金利見通しの中央値は4.125%で、高金利の維持が基本線(※4)
- 円相場:2026年は15兆円超の円買い介入があっても157円台の円安水準(※7)(※9)
- 長期金利:約30年ぶりの3%台を経験し、2027年も高止まりしやすい(※8)
- 備え方:為替を当てにいかず、通貨・資産・時間の分散と家計の金利耐性の点検を
「金利がない」ことが当たり前だった時代から、「金利がある」ことが前提の時代へ。2027年はその移行が本格化する年になりそうです。中央銀行の会合日程を手帳に入れ、公表資料で事実を確かめながら、自分の資産と家計にとって無理のない備えを進めていきましょう。
免責事項:本記事は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。記載の数値・予測は2026年11月9日時点で確認できた公表資料にもとづくもので、将来の金利・為替の動きを保証するものではありません。投資判断はご自身の責
参考資料
※1 10月会合で日銀は政策金利を据え置き 2%の物価安定に向け利上げ継続へ(大和総研)
※2 日銀金融政策決定会合(2026年10月)~基調的な物価上昇率の2%到達を認定、次の課題は「定着」~(第一生命経済研究所)
※3 2026年10月日銀政策会合レビュー~今回の総括と今後の市場展望(三井住友DSアセットマネジメント)
※4 ウォーシュFRBが初の利上げを全会一致で決定(26年9月15~16日開催FOMC)(第一生命経済研究所)
※5 ウォーシュFRB議長、追加利上げを視野(OANDA証券 マーケットニュース)
※6 FOMC Statement: October 2026(J.P. Morgan Asset Management)
※7 外国為替平衡操作の実施状況(令和8年7月~9月)(財務省)
※8 30年ぶりにつけた長期金利の3%という水準は単なる通過点か(三井住友DSアセットマネジメント)
※9 円相場、157円94~95銭=9日午後5時現在(時事通信(エキサイトニュース))
※10 日本の長期金利と円相場と日本株の方向性を整理する(三井住友DSアセットマネジメント)
※11 11月9日日本国債市場:債券先物は127円86銭で取引終了(財経新聞(フィスコ))
※12 2027年の金融政策決定会合等の日程(日本銀行)
※13 FRBは全会一致で利上げ決定 ウォーシュ議長は物価安定の信認維持に成功(野村證券)
※14 Meeting calendars and information(米連邦準備制度理事会(FRB))







①日銀は2027年前半にかけて段階的な利上げを続け、政策金利1.75〜2.00%程度を最終到達点とみる民間予測が目立ちます。
②FRBは2027年も4%台の高い政策金利を維持する見通しが中心です。
③そのため日米の政策金利差は縮小方向ですが、差は2%前後残る計算で、円安の流れが一気に反転するとは限りません。
④日本の長期金利は財政への懸念もあり高止まりしやすく、住宅ローンや債券価格への影響が続きます。
⑤為替の方向を当てにいくより、通貨と資産の分散で備えることが現実的です。