
2027年は、個人の資産形成にかかわる制度が大きく動く年です。2027年1月には0〜17歳の子どももNISAの「つみたて投資枠」を使えるようになり(いわゆる「こどもNISA」)、その直前の2026年12月からはiDeCo(個人型確定拠出年金)の拠出限度額と加入できる年齢が引き上げられます。さらに、高所得者向けの「ミニマムタックス」の見直しや、暗号資産の分離課税の議論など、税制面の変化も続きます。
この記事では、2027年に向けたマネー制度のトレンドを「結論→現状→主な論点→投資家への影響→シナリオとリスク→FAQ」の順に整理します。数値や日付は、金融庁・厚生労働省・国税庁などの公表資料と、主要なシンクタンク・金融機関の解説(いずれも2026年に公表されたもの)をもとにしています。
結論:2027年は「家族単位で非課税枠を設計する年」になる
2027年トレンドの要点
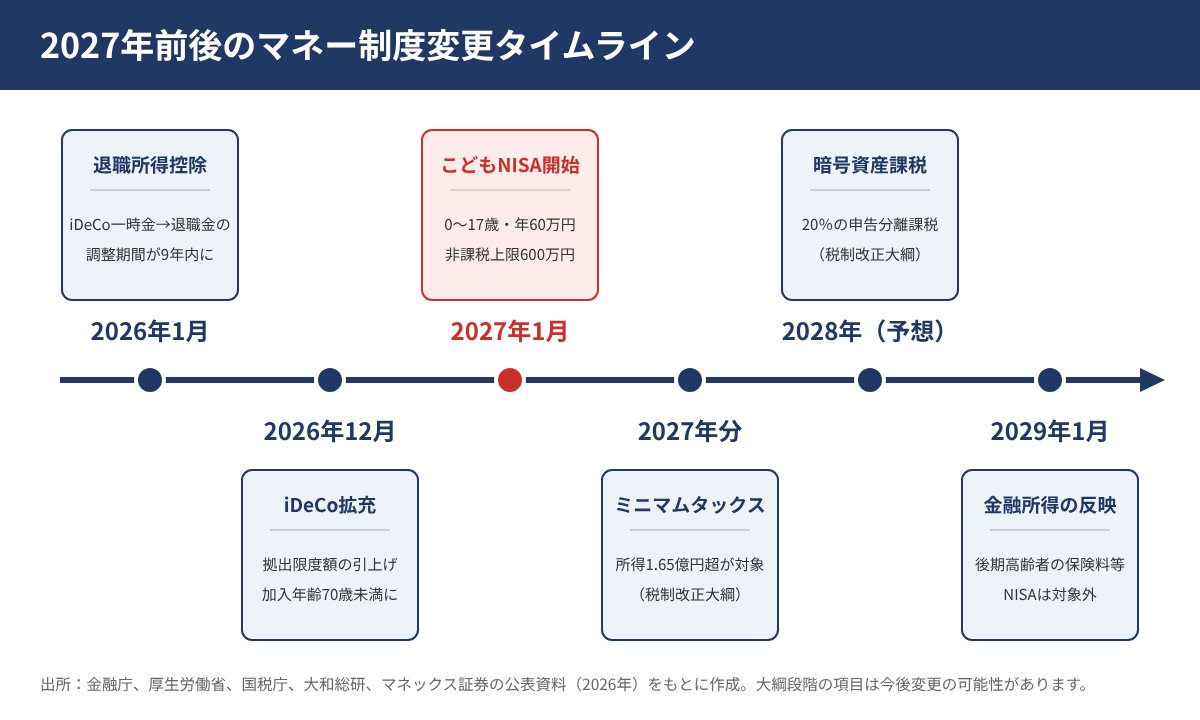
最初に、2027年に向けたトレンドの要点をまとめます。
- こどもNISAの開始(2027年1月):0〜17歳が年間60万円、非課税保有限度額600万円までつみたて投資枠を利用できるようになります(金融庁「NISAを知る」)。
- iDeCoの拡充(2026年12月分の掛金から):企業年金のない会社員の上限が月2万3,000円から月6万2,000円へ、自営業者などは月6万8,000円から月7万5,000円へ引き上げられ、加入できる年齢も原則70歳未満に広がります。
- 受け取り方のルールも変化:iDeCoの一時金と退職金を両方受け取る場合の税金計算ルールが2026年1月以後の受取分から見直されています。
- 税制のトレンドは「広く薄く優遇、超高所得には負担」:一般の家計向けには非課税制度が広がる一方、年間所得が非常に高い人への追加課税(ミニマムタックス)は強化される方向です。
ポイント:2027年に向けた最大の変化は、NISAとiDeCoの「使える人」と「使える金額」が同時に広がることです。夫婦・子ども・親世代まで含めて、家族全体でどの枠をどの順番で使うかを考えることが、これからの資産形成の基本になります。
| 時期 | 制度 | 主な内容 | 主な対象 |
|---|---|---|---|
| 2026年1月〜 | 退職所得控除の調整期間 | iDeCo一時金→退職金の調整期間が「前年以前9年内」に | iDeCoと退職金を両方受け取る人 |
| 2026年12月分〜 | iDeCo拠出限度額の引上げ | 会社員(企業年金なし)月2.3万円→6.2万円など | iDeCo加入者・加入予定者 |
| 2026年12月〜 | iDeCo加入年齢の拡大 | 原則70歳未満まで加入可能(第5号加入者の新設) | 60代の会社員・自営業者など |
| 2027年1月〜 | こどもNISA | 0〜17歳がつみたて投資枠を利用(年60万円・上限600万円) | 子育て世帯 |
| 2027年分所得〜 | ミニマムタックス見直し(大綱) | 所得1.65億円超・基準30%で追加課税 | 超高所得者 |
| 2028年(予想) | 暗号資産の分離課税(大綱) | 一定の暗号資産の利益に20%の申告分離課税 | 暗号資産の投資家 |
| 2029年1月〜 | 金融所得の医療保険への反映 | 後期高齢者の保険料等の判定に金融所得を反映(NISAは対象外) | 75歳以上の投資家 |
現状:2026年に何が決まり、何が動いたのか
2024年に始まった新しいNISAは、年間360万円(つみたて投資枠120万円+成長投資枠240万円)、生涯の非課税保有限度額1,800万円という大きな枠を持つ制度として定着してきました。一方で、利用できるのは原則18歳以上に限られ、子ども向けの制度だった旧ジュニアNISAは2023年末で新規の買付けが終わっていました。
こうした中、2025年12月に公表された「令和8年度税制改正大綱」で、つみたて投資枠の年齢要件を撤廃し、未成年にも開放する方針が示されました。大和総研の解説(2026年5月26日公表)は、2026年度税制改正法の成立により、2027年1月1日からこどもNISAが開始されることが決まったとしています。
iDeCoについては、年金制度の改正にもとづき、2026年12月から拠出限度額と加入可能年齢が引き上げられることが決まっています。厚生労働省の加入者向け案内では、「2026年12月(2027年1月引き落とし分)から」拠出限度額と加入可能年齢が引き上げられると説明されています。
データ:国民年金基金連合会の業務報告書によると、2026年3月31日時点のiDeCo加入者は392万8,278人(うち会社員などの第2号加入者が336万609人)、掛金を出さずに運用だけ続ける運用指図者は113万4,222人です。限度額の引き上げは、この約400万人の加入者にとって掛金を見直すきっかけになります。
トレンド1:こどもNISAで「子どもの非課税枠」が新たに生まれる
こどもNISAの基本ルール
金融庁の「NISAを知る」によると、2027年1月から0〜17歳の未成年者がNISA口座を開設できるようになります。主なルールは次のとおりです。
- 年間投資枠は60万円、非課税保有限度額は600万円
- 利用できるのは「つみたて投資枠」のみで、「成長投資枠」は利用できない(個別株は買えない)
- 金融機関の変更はできない
- 0〜17歳の間は原則として払出しができないが、12歳以降は一定の要件のもとで払出しが可能
12歳以降の払出しには、資金の使い道が子どものためであること、子ども本人が払出しに同意したことを示す書面、親権者などによる金融機関への申出書が必要とされています。マネックス証券の解説(2026年1月30日公表)では、小学校6年生の1月以降は入学金や授業料などの教育費目的で払出しができ、口座を廃止せずに一部を売却して引き出せる見通しとされています。旧ジュニアNISAでは払出し時に口座の廃止が必要だったため、使い勝手は大きく改善される見込みです。
18歳になると大人のNISAへ自動的に移行
子どもが18歳になると、こどもNISAの資産は大人のNISAのつみたて投資枠へ自動的に引き継がれる予定です。注意したいのは、生涯の非課税保有限度額1,800万円は、こどもNISAで使った分と合算される点です。たとえば子どもの時に600万円を使っていれば、大人になってから使える枠は残り1,200万円という計算になります(売却すれば翌年以降に枠は復活します)。
年60万円・上限600万円をどう埋めるか
年間60万円は、月に直すと5万円です。0歳から毎月5万円を積み立てると、10年で600万円の上限に達します。一方、月1万円(年12万円)なら18年間で216万円となり、上限まで余裕があります。教育費の準備を目的にするなら、「いつ使うか」から逆算して積立額を決めるのが現実的です。
ポイント:こどもNISAの資金は法律上「子どもの財産」です。親名義の口座で運用するのとは異なり、贈与のルールや、子どもが18歳になった後の管理方法も含めて家族で話し合っておくと安心です。具体的な税務の扱いは、税理士や金融機関に確認しましょう。
トレンド2:iDeCoの拠出限度額が大幅アップし、70歳まで積み立て可能に
2026年12月からの拠出限度額
iDeCoは、掛金が全額所得控除になり、運用益も非課税、受け取り時にも控除がある「3段階の税制優遇」が特徴です。2026年12月分の掛金(2027年1月引落分)から、拠出限度額が次のように変わります(三井住友銀行・マネックス証券の制度改正案内より)。
| 加入者の区分 | 改正前 | 2026年12月分から |
|---|---|---|
| 自営業者など(第1号) | 6万8,000円 | 7万5,000円 |
| 会社員・企業年金なし(第2号) | 2万3,000円 | 6万2,000円 |
| 会社員(企業年金あり)・公務員(第2号) | 2万円(企業年金と合算5万5,000円) | 企業年金と合算6万2,000円 |
| 専業主婦・主夫など(第3号) | 2万3,000円 | 2万3,000円(変更なし) |
| 60〜70歳未満の一定の人(第5号・新設) | ― | 6万2,000円(合算) |
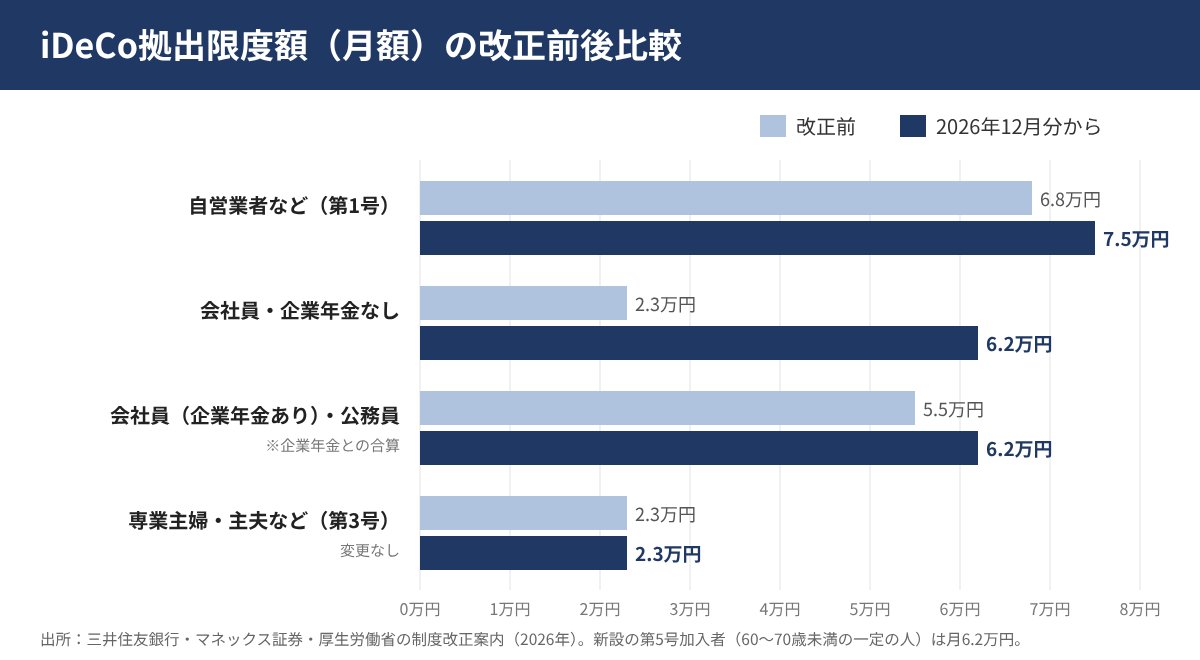
特に影響が大きいのは、企業年金のない会社員です。月2万3,000円から月6万2,000円へと約2.7倍になり、年間では27万6,000円から74万4,000円まで掛けられるようになります。企業年金のある会社員や公務員は、企業年金の掛金とiDeCoを合わせて月6万2,000円が上限となり、従来の合算5万5,000円より枠が広がります。一方、専業主婦・主夫など第3号加入者は月2万3,000円のまま変わりません。
加入できる年齢が70歳未満に
これまで原則65歳までだった加入可能年齢は、70歳未満まで引き上げられます。対象となるのは、iDeCoの加入者・運用指図者、企業年金からiDeCoに資産を移す人のいずれかで、老齢基礎年金やiDeCoの老齢給付金を受け取っていないことなどが条件です(新設の「第5号加入者」、上限月6万2,000円)。また、施行から3年間(2029年11月末まで)は、この条件に当てはまらない60歳〜70歳未満の人も新規加入できる経過措置があります。
ポイント:所得控除の効果は所得税率によって変わります。たとえば所得税率10%・住民税率10%の人が年74万4,000円を拠出した場合、単純計算で年約14万9,000円の税負担が軽くなります(あくまで概算で、実際の金額は所得や控除の状況により異なります)。
受け取り方のルールも変わっている
iDeCoの一時金と会社の退職金を両方受け取る人は、受け取る順番と間隔に注意が必要です。国税庁のタックスアンサー(No.2735)では、2026年1月1日以後に受け取ったiDeCoなど確定拠出年金の一時金がある場合、退職所得控除の計算で調整の対象となる期間が「前年以前9年内」と定められています。従来は「前年以前4年内」だったため、一般に「5年ルールから10年ルールへ」と紹介される変更です。iDeCoを先に一時金で受け取り、数年後に退職金を受け取る計画の人は、控除が重複して使えなくなる可能性があるため、受け取り時期の設計を見直しましょう。
トレンド3:税制は「広く優遇、超高所得には追加負担」へ
ミニマムタックスの見直し(2027年分所得から)
大和総研の解説(2026年2月9日公表)によると、令和8年度税制改正大綱では、極めて高い所得への追加課税(いわゆるミニマムタックス)を2027年分の所得から見直す内容が示されました。現行は年間所得3.3億円超・基準税率22.5%の仕組みですが、大綱では年間所得1.65億円超の人について、1.65億円を控除した後の所得に対する税負担割合が30%を下回る場合に、その差額を追加で課税する仕組みに改めるとされています。対象は一部の超高所得者に限られ、一般的な個人投資家の株式の税率(20.315%)が変わるわけではありません。
防衛特別所得税の創設(2027年以後)
国税庁のタックスアンサー(No.1420)では、令和8年度税制改正により防衛特別所得税が創設され、あわせて復興特別所得税の税率引下げと課税期間の延長が行われ、2027年(令和9年)以後に適用されると説明されています。配当や譲渡益にかかる源泉徴収への影響の詳細は、国税庁や証券会社の案内で確認するようにしましょう。
暗号資産の分離課税は2028年が視野
暗号資産については、令和8年度税制改正大綱で、一定の暗号資産の取引から生じる利益に20%(所得税15%・住民税5%、復興特別所得税等を除く)の申告分離課税を適用する方向が示されました。大和総研(2026年2月6日公表)は、施行は2028年が予想されるとしています。2027年中はまだ総合課税(最大55%)が続く可能性が高い点に注意が必要です。
金融所得と医療保険料(2029年から)
マネックス証券の解説(2026年10月30日公表)によると、2026年6月5日に公布された健康保険法等の改正により、2029年1月から、後期高齢者の保険料や窓口負担の判定に金融所得が反映される仕組みが始まります。2028年分の金融所得から反映され、NISA口座内の配当・分配金・売却益や預金利子は対象外とされています。高齢の親世代にとっては、NISAを使うメリットがさらに大きくなる変更です。
個人投資家への影響と対策:今から準備したい5つのポイント
1. 家族全体の「非課税枠マップ」をつくる
夫婦のNISA(各1,800万円)、子どものこどもNISA(各600万円、ただし大人のNISAと合算)、夫婦それぞれのiDeCoと、家族で使える枠は大きく広がります。まずは誰がどの枠をどれだけ使えるのかを一覧にし、家計から無理なく出せる金額を「生活防衛資金→iDeCo・NISA→子どもの枠」の順に割り振ると整理しやすくなります。
2. iDeCoの掛金を12月の変更に合わせて見直す
厚生労働省の案内によると、2026年12月分からの掛金変更は2026年9月頃から受付が予定され、e-iDeCoでは2026年12月1日〜24日に手続きが可能とされています。限度額が上がっても、iDeCoは原則60歳まで引き出せません。老後資金として確保したい金額と、住宅・教育など途中で必要になる資金のバランスを考え、NISAとの配分を決めましょう。
3. 教育資金は「使う時期」から逆算する
こどもNISAは12歳以降に教育費などで払い出せる見込みですが、使う直前に相場が下落すると取り崩し額が目減りします。中学・高校・大学など支出の時期が近づいたら、一部を預金など値動きの小さい資産に移すといった出口の工夫が有効です。
4. 受け取り方の設計を早めに考える
iDeCoの一時金と退職金の受け取り順序や間隔によって、税負担は変わります。50代以降の人は、勤務先の退職金制度の内容を確認し、年金形式での受け取りも含めて早めにシミュレーションしておくと安心です。
5. 商品選びは「低コスト・分散」の基本に立ち返る
こどもNISAで買えるのは、大人のNISAのつみたて投資枠と同じ対象商品です。マネックス証券の解説時点(2025年12月19日現在)で347本が対象とされており、長期・積立・分散に適した低コストのインデックスファンドが中心です。制度が広がる時ほど、手数料と分散を重視する基本が大切になります。
注意:制度の詳細(手続き方法、払出しの具体的な要件など)は、今後の政省令や金融機関の対応で変わる可能性があります。口座開設や掛金変更の前には、必ず金融庁・厚生労働省・利用する金融機関の最新情報を確認してください。
想定されるシナリオとリスク
シナリオA:相場が堅調に推移する場合
株式市場が堅調に推移すれば、こどもNISAやiDeCoで早く積み立てを始めた家庭ほど、非課税のメリットを大きく受けることになります。ただし、上昇局面では投資額を急に増やしがちです。家計の余裕資金の範囲を超えないことが大切です。
シナリオB:相場が横ばい〜一進一退の場合
価格が上下を繰り返す局面では、毎月一定額を積み立てる「ドルコスト平均法」の効果が出やすくなります。つみたて投資枠しか使えないこどもNISAは、この仕組みと相性のよい制度といえます。
シナリオC:相場が大きく下落する場合
下落局面では評価額が減り、不安から積立をやめてしまうケースが増えます。iDeCoは原則60歳まで引き出せないため、生活費に影響が出ない掛金額に設定しておくことが重要です。こどもNISAで教育費を準備している場合は、使う時期が近い資金ほど値動きの小さい資産に移しておくと影響を抑えられます。
共通のリスク
- 制度変更リスク:税制や制度は毎年の税制改正で見直される可能性があります。
- 流動性リスク:iDeCoは原則60歳まで、こどもNISAも12歳までは原則として払い出せません。
- 為替・金利リスク:外国資産に投資する商品は円高局面で評価額が目減りすることがあります。
- 手続きリスク:こどもNISAは金融機関の変更ができないため、最初の金融機関選びが重要です。
よくある質問(FAQ)
Q1. こどもNISAはいつから始まりますか?
A. 金融庁によると、0〜17歳の未成年者がNISA口座を開設できるようになるのは2027年1月からです。具体的な申込み開始時期は金融機関ごとに異なるため、利用予定の金融機関の案内を確認してください。
Q2. こどもNISAで個別株は買えますか?
A. 買えません。こどもNISAで使えるのはつみたて投資枠のみで、成長投資枠は利用できません。対象は大人のつみたて投資枠と同じ投資信託・ETFです。
Q3. 旧ジュニアNISAの口座を持っていても利用できますか?
A. マネックス証券の解説によると、旧ジュニアNISAとこどもNISAは別の扱いで、両方の口座を持つことができるとされています。
Q4. iDeCoの掛金はいつから増やせますか?
A. 2026年12月分の掛金(2027年1月引落分)から新しい限度額が適用されます。掛金の変更手続きの時期は、厚生労働省や運営管理機関の案内を確認してください。
Q5. 65歳を過ぎてもiDeCoに加入できますか?
A. 2026年12月から加入可能年齢が70歳未満に引き上げられます。ただし、老齢基礎年金やiDeCoの老齢給付金を受け取っていないことなどの条件があります。2029年11月末までは経過措置として、条件に当てはまらない60歳〜70歳未満の人も新規加入できます。
Q6. ミニマムタックスの見直しで、普通の投資家の税金は増えますか?
A. 大綱で示された見直しは、年間所得が1.65億円を超えるような一部の超高所得者が対象です。一般的な個人投資家の上場株式の譲渡益・配当の税率(20.315%)が変わる内容ではありません。
まとめ:2027年は「制度を知っている人」ほど有利になる
2027年に向けたマネー制度のトレンドは、こどもNISAの開始とiDeCoの拡充によって、非課税で資産を育てられる人と金額が大きく広がることです。一方で、iDeCoの受け取りルールや、超高所得者への課税強化、暗号資産の課税見直しなど、細かなルール変更も続きます。
まずは家族全体で使える枠を一覧にし、iDeCoの掛金見直し、こどもNISAの積立額、受け取り方の設計という順番で準備を進めてみてください。制度を正しく理解し、自分の家計に合った使い方を選ぶことが、2027年以降の資産形成の土台になります。
免責事項:本記事は、2026年11月時点で公表されている情報をもとに、情報提供を目的として作成したものであり、特定の金融商品の売買を推奨するものではありません。制度の内容は今後変更される可能性があります。投資判断や税務上の判断は、最新の公式情報をご確認のうえ、ご自身の責任でお願いします。
参考資料
- 金融庁「NISAを知る」
- 金融庁「NISA口座の利用状況に関する調査結果(令和8年6月末時点)」
- 厚生労働省 iDeCo制度改正(拠出限度額・加入可能年齢)の加入者向け案内(PDF)
- 国民年金基金連合会「令和7年度 業務報告書」
- 国税庁 タックスアンサーNo.2735(退職所得の計算)
- 国税庁 タックスアンサーNo.1420(防衛特別所得税・復興特別所得税)
- 大和総研 こどもNISAに関する解説(2026年5月26日)
- 大和総研 暗号資産課税の見直しに関する解説(2026年2月6日)
- 大和総研 ミニマムタックス見直しに関する解説(2026年2月9日)
- マネックス証券 こどもNISAに関する解説(2026年1月30日)
- マネックス証券 金融所得の医療保険料への反映に関する解説(2026年10月30日)
- マネックス証券「iDeCo拠出限度額および加入可能年齢の引き上げ(2026年12月制度改正)」
- 三井住友銀行「2026年12月制度改正 広がるiDeCoの可能性」
- 第一ライフ資産運用経済研究所 レポート(2026年5月15日)