
2027年に向けて、日本株の国策テーマとして存在感を増しているのが「物流DX(物流革新)」です。トラックドライバーの時間外労働規制に端を発した輸送力不足に対し、政府は2030年度までを「集中改革期間」と位置づけ、予算・法律・インフラの三方向から一気に手を打ち始めました。
本記事では、2027年度(令和9年度)予算の概算要求や改正物流効率化法のスケジュールを一次資料で確認したうえで、政策の追い風を受けやすい東証上場の日本株10社を、事業内容・政策との接点・直近業績・リスクまで詳しく解説します。
結論:2027年は「物流DX」が予算と法律の両輪で動き出す年
先に結論をお伝えします。国土交通省物流・自動車局の令和9年度概算要求では、「総合物流施策大綱」を踏まえた物流革新の抜本的強化として209億4,800万円が要求されました。令和8年度予算額(26億2,300万円)の約8.0倍にあたり、そのうち178億1,900万円は「強く豊かな日本」投資枠での要求です(※1)。さらに、2026年4月から改正物流効率化法の特定事業者向け義務が始まり、2027年7月末には初めての定期報告の期限を迎えます(※2)。荷主企業が物流の効率化に「法的な義務」として投資しなければならない局面に入ったことで、3PL(物流一括受託)、マテハン(搬送・保管機器)、物流ソフトウェア、パレットなどの標準化インフラに需要が広がりやすい環境です。
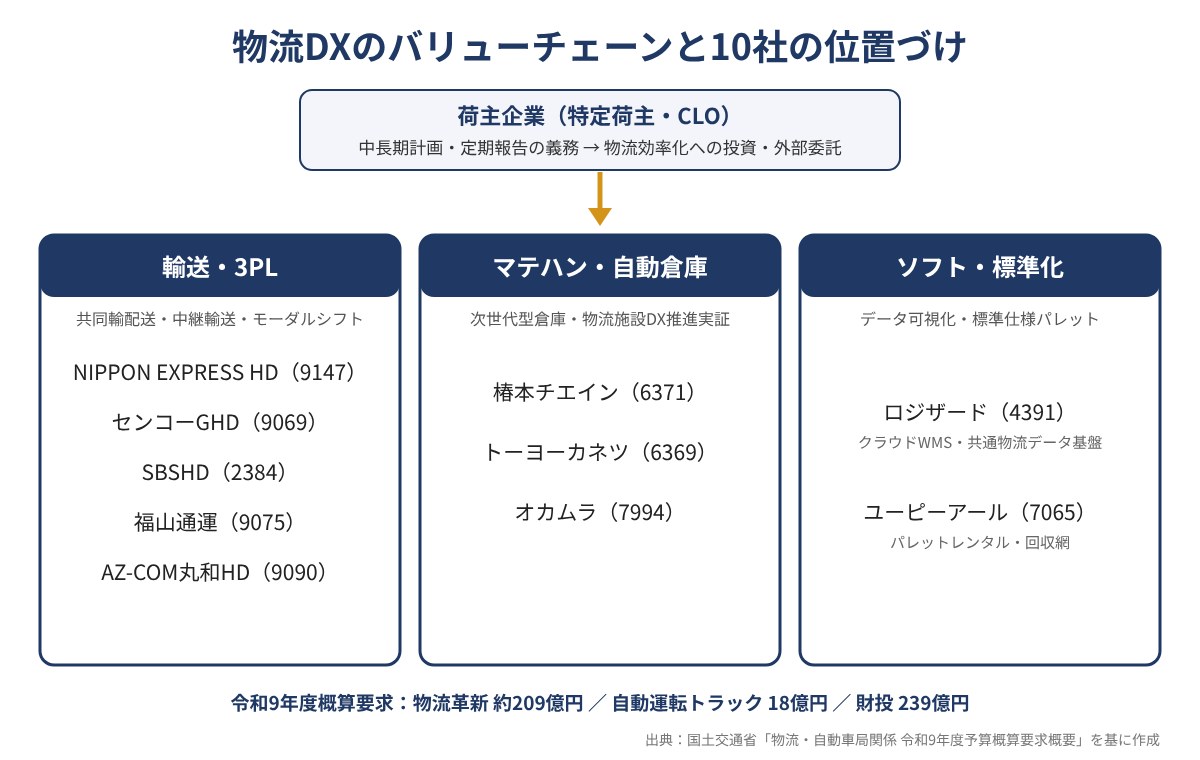
本記事で取り上げる10社は次のとおりです。
- NIPPON EXPRESSホールディングス(9147)
国内最大級の総合物流。共同輸配送・モーダルシフトの担い手 - センコーグループホールディングス(9069)
M&Aで規模拡大する3PL大手。中継輸送・共同物流に強み - SBSホールディングス(2384)
物流施設開発と3PLを一体で展開。中間期は過去最高益 - 福山通運(9075)
特積み(路線便)大手。同業との共同運行で幹線輸送を効率化 - AZ-COM丸和ホールディングス(9090)
EC・食品物流の3PL。ラストマイル網を構築 - 椿本チエイン(6371)
チェーン世界大手。マテハン事業で物流センター自動化を担う - トーヨーカネツ(6369)
物流ソリューションとプラントの二本柱。2027年4月に持株会社化予定 - オカムラ(7994)
オフィス家具大手。物流システム事業で自動倉庫・ロボットを提供 - ロジザード(4391)
クラウド型在庫管理システム(WMS)の専業。共同物流データ基盤にも参入 - ユーピーアール(7065)
パレットレンタル大手。標準仕様パレットの普及と相性が良い
ポイント:物流DXは「運ぶ会社」だけのテーマではありません。荷主に課される義務を満たすために、倉庫の自動化、データの見える化、荷姿の標準化といった周辺分野にもお金が流れる構造になっている点が、2027年の投資テーマとして注目される理由です。
なぜ2027年に物流DXが国策テーマになるのか
総合物流施策大綱と「集中改革期間」
政府は2026年3月に「総合物流施策大綱(2026年度〜2030年度)」を閣議決定し、今後5年間の物流政策の指針を示しました。大綱では、①徹底的な物流効率化、②商慣行の見直しと荷主・消費者の行動変容、③物流人材の地位・能力の向上、④物流標準化と物流DX・GXの推進、⑤サプライチェーンの高度化・強靱化、という5つの視点が掲げられています(※1)。2030年度までを「集中改革期間」とし、この期間に物流革新を抜本的に進める方針です。
令和9年度概算要求の中身
令和9年度の概算要求では、物流分野の予算が大きく積み増されました。主な項目を整理すると次のとおりです(※1)。
| 項目 | 令和9年度要求額 | 令和8年度予算額 | 主な内容 |
|---|---|---|---|
| 物流革新の抜本的強化(合計) | 209億4,800万円 | 26億2,300万円 | 約8.0倍。うち投資枠178億1,900万円 |
| 物流の生産性向上・商慣行見直し・人材確保 | 169億4,800万円の内数 | 26億700万円 | 発着荷主の商慣習変革(61億9,000万円)、物流効率化集中促進事業(30億円)など |
| 自動運転社会の実現 | 18億円 | 100万円 | レベル4自動運転トラック実装加速化事業 |
| 経済安全保障への対応 | 15億円 | 皆増(新規) | 物流施設での太陽光・水素などのエネルギー設備導入支援 |
| 次世代型倉庫の導入促進 | 37億円の内数 | 1,500万円 | 物流施設DX推進実証事業(自動化・機械化機器の導入支援)など |
| 財政投融資(物流施設・DX・GX投資) | 239億円 | ― | 物流効率化法の認定事業への出融資 |
特に注目したいのは、「物流施設におけるDX推進実証事業」で、自社の物流施設にシステム構築や自動化・機械化機器を導入する場合に経費の一部を支援するとされている点です。港湾周辺でAI・IoTを活用した高度な物流施設には重点的な支援を行う方針も示されています(※1)。マテハン機器や倉庫管理システムを手がける企業にとって、需要の後押しになり得る内容です。また、中小物流事業者向けには「標準仕様パレット」の導入や効果的な活用への支援も盛り込まれました(※1)。
データ:概算要求はあくまで各省庁の「要求」であり、12月の政府予算案や国会審議で金額が変わる可能性があります。投資判断では、年末の予算案と2027年春の成立予算で最終的な規模を確認することが大切です。
改正物流効率化法:2027年は「定期報告」の初年度
もう一つの柱が、改正物流効率化法(物資の流通の効率化に関する法律)です。一定規模以上の荷主・物流事業者は「特定事業者」に指定され、取扱貨物の重量が年9万トン以上の特定荷主、保管量70万トン以上の特定倉庫業者、保有車両150台以上の特定貨物自動車運送事業者等が対象になります。特定事業者には中長期計画の作成と定期報告が義務づけられ、特定荷主などには物流統括管理者(CLO)の選任も求められます(※3)。
スケジュールを見ると、2026年4月1日に特定事業者関連の条項が施行され、2026年10月末までにCLOの選任と中長期計画の提出、そして2027年7月末に初回の定期報告という流れです(※2)。つまり2027年は、各社が提出した計画の実行状況が初めて国に報告される年にあたります。計画を「絵に描いた餅」にしないために、荷主企業がアウトソーシングや設備投資を本格化させる可能性が高いと考えられます。
自動物流道路とレベル4自動運転トラック
中長期のテーマとしては「自動物流道路(オートフロー・ロード)」も見逃せません。道路空間に物流専用のスペースを設け、無人化・自動化された搬送機器で貨物を運ぶ構想で、国土交通省は建設中の新東名高速道路の区間で2027年度までに実験を行う計画です(※4)。2030年代半ばまでに第1期区間での運用開始を目指すとされています(※5)。並行して、高速道路でのレベル4自動運転トラックの社会実装に向け、令和9年度は18億円が要求されています(※1)。
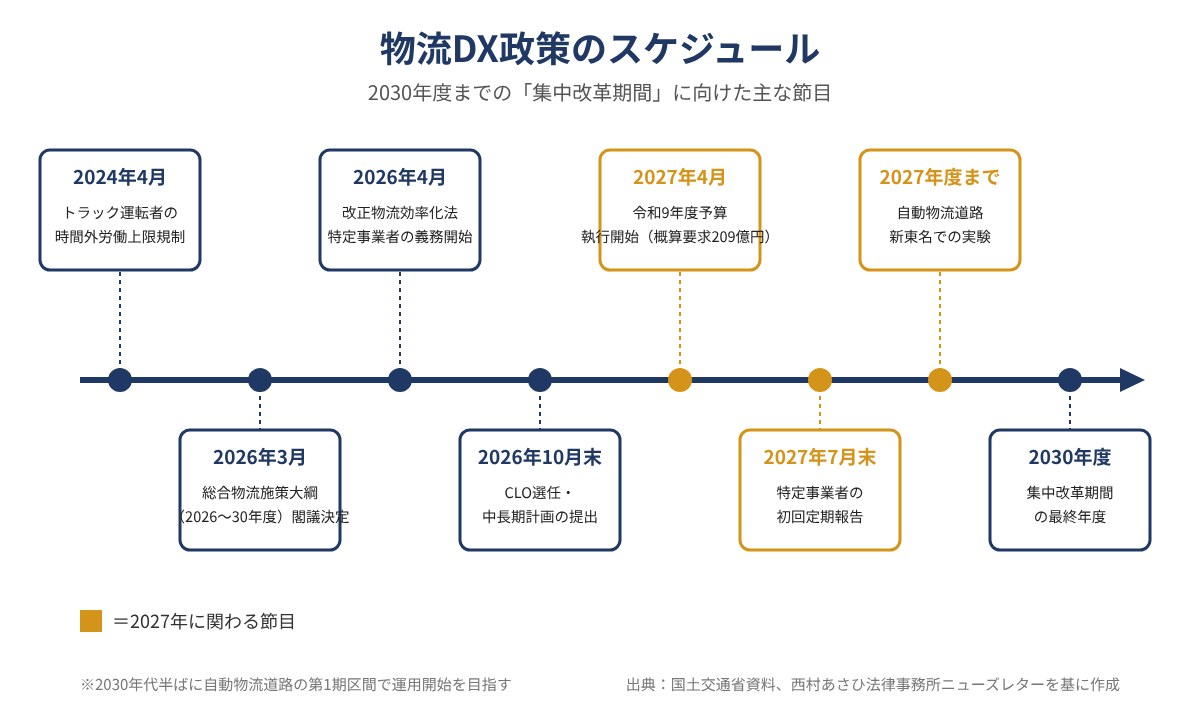
物流DXの政策は「2026年4月の義務化」「2027年7月の初回定期報告」「2027年度の自動物流道路実験」「2030年度の集中改革期間終了」と、節目がはっきりしています。決算説明会や中期経営計画で、こうした節目に合わせた受注・投資計画を語る企業かどうかをチェックすると、テーマとの結びつきを判断しやすくなります。
国策銘柄の選定基準
今回の10社は、次の4つの基準で選んでいます。
- 政策との接点が説明できること:共同輸配送、中継輸送、倉庫の自動化、物流データの標準化、標準仕様パレットなど、概算要求や物流効率化法の施策と事業内容が直接つながっていること
- 東証に上場していること:プライム・スタンダード・グロース市場の上場銘柄で、上場廃止やTOB(株式公開買付け)の手続き中でないこと
- バリューチェーンの分散:輸送・3PL、マテハン(自動倉庫・搬送)、ソフトウェア・標準化インフラの3領域から選ぶこと
- 規模の分散:時価総額1兆円を超える大型株から、数十億円規模の小型株までを組み合わせること
物流DX国策銘柄10社の一覧表
| 社名(証券コード) | 事業概要 | 国策との関係 |
|---|---|---|
| NIPPON EXPRESSホールディングス(9147) | 陸海空の総合物流・倉庫 | 共同輸配送、新モーダルシフト、物流拠点整備 |
| センコーグループホールディングス(9069) | 3PL・物流センター運営、商事 | 中継輸送・共同物流、物流効率化集中促進事業 |
| SBSホールディングス(2384) | 3PL、物流施設開発・流動化 | 次世代型倉庫、財投を使った物流施設投資 |
| 福山通運(9075) | 特積み(路線便)・貸切・流通加工 | 共同運行・中継輸送、自動運転トラック |
| AZ-COM丸和ホールディングス(9090) | EC・食品・医薬の3PL | ラストマイル配送、再配達削減 |
| 椿本チエイン(6371) | チェーン、モビリティ部品、マテハン | 物流施設の自動化・機械化機器 |
| トーヨーカネツ(6369) | 物流ソリューション、プラント | 物流センターの自動仕分け・搬送システム |
| オカムラ(7994) | オフィス家具、物流システム | 自動倉庫・ロボットによる省人化 |
| ロジザード(4391) | クラウド型WMS | 物流データの可視化・標準化、物流DX |
| ユーピーアール(7065) | パレットレンタル | 標準仕様パレットの普及、荷役時間の短縮 |
主要な株価指標は次のとおりです。株価・時価総額・PER(会社予想)・配当利回り(会社予想)は銘柄ごとに確認日が異なるため、表に確認日を併記しています。
| 銘柄 | 株価 | 時価総額 | PER | 配当利回り | 確認日 |
|---|---|---|---|---|---|
| NIPPON EXPRESS HD(9147) | 5,970円 | 約1兆4,507億円 | 20.62倍 | 1.68% | 2026年10月16日 |
| センコーGHD(9069) | 2,228.5円 | ― | ― | 約2.5%(予定配当56円から計算) | 2026年9月2日 |
| SBSHD(2384) | 5,680円 | 約2,256億円 | 15.56倍 | 2.11% | 2026年10月15日 |
| 福山通運(9075) | 6,250円 | 約2,450億円 | 13.0倍 | 1.60% | 2026年9月3日 |
| AZ-COM丸和HD(9090) | 905円 | 約1,249億円 | 14.68倍 | 3.54% | 2026年9月18日 |
| 椿本チエイン(6371) | 2,723円 | 約2,892億円 | 12.8倍 | 2.94% | 2026年9月25日 |
| トーヨーカネツ(6369) | 2,451円 | 約393億円 | 14.1倍 | 4.28% | 2026年9月7日 |
| オカムラ(7994) | 2,248円 | 約2,262億円 | 10.09倍 | 4.67% | 2026年10月22日 |
| ロジザード(4391) | 1,166円 | 約38億円 | 13.2倍 | 1.63% | 2026年9月4日 |
| ユーピーアール(7065) | 1,003円 | 約77億円 | 10.5倍 | 3.69% | 2026年9月1日 |
株価や指標は日々変動します。表の数値は上記の確認日時点のもので、最新の値は各社証券会社のアプリやYahoo!ファイナンスのページなどでご確認ください。
各社の詳細解説
※株価はYahoo!ファイナンスに遷移します
NIPPON EXPRESSホールディングス(9147)
旧日本通運を中核とする国内最大級の総合物流グループです。トラック・鉄道・海運・航空のすべての輸送モードと倉庫を持ち、国内外で物流サービスを提供しています。
政策との接点は、陸・海・空の輸送モードを総動員する「新モーダルシフト」と、共同輸配送・中継輸送の推進です。概算要求では地方公共団体や複数の荷主・物流事業者が連携した共同輸配送・新モーダルシフトの取り組みを支援する「物流効率化集中促進事業」に30億円が要求されています(※1)。鉄道コンテナ輸送や内航海運を自前で持つ同社は、トラックからの転換需要の受け皿になりやすい立場です。
業績面では、2026年12月期中間期の売上収益が前年同期比6.7%増の1兆3,566億円、営業利益が56.7%増の448億円と大幅な増益となり、通期予想も上方修正されました。
ポイント:国内最大のネットワークを持つため、荷主が物流効率化法への対応でアウトソーシングを検討する際の有力な候補になり得ます。
注意:国際物流の比率が高く、海外の景気や関税政策、為替の影響を受けやすい点には注意が必要です。前期には欧州事業でのれんの減損を計上しています。
センコーグループホールディングス(9069)
化学品・住宅資材・流通業向けの物流に強い3PL大手で、物流センター運営に加え、商事・貿易やライフサポート事業も展開しています。M&Aを積極的に活用して規模を拡大しているのが特徴です。
政策との接点は、中継輸送や共同物流の推進です。概算要求では、新たに中継輸送を始める際の初年度の施設利用料や運行経費、標準仕様パレットの増備に伴う荷役機器の導入などを支援する項目が盛り込まれました(※1)。全国に物流拠点を持つ同社は、こうした支援を活用したい荷主のパートナーとして存在感を発揮しやすいと考えられます。
2027年3月期第1四半期は、営業収益が前年同期比14.4%増の2,487億円、営業利益が22.9%増の107億円と増収増益でした。通期は営業収益1兆200億円(13.4%増)、営業利益430億円(16.2%増)を見込み、年間配当は56円(前期比6円増配)の予定です。主力の物流事業は、前期にグループ入りした丸運などの寄与で売上高が14.9%増となっています。
ポイント:売上高1兆円規模が視野に入り、規模の経済と拠点網の厚みが効きやすい局面です。
注意:自己資本比率は約28%と高くなく、M&Aに伴う有利子負債の増加や支払利息の上昇が利益を圧迫する可能性があります。
SBSホールディングス(2384)
3PL事業に加え、物流施設を自ら開発して投資家に売却する「不動産流動化」を組み合わせたビジネスモデルを持つ物流企業です。EC物流や即日配送なども手がけています。
政策との接点は、「次世代型倉庫」の導入促進と、財政投融資を活用した物流施設・DX・GX投資の支援です。物流効率化法の認定を受けた事業で物流拠点やDX・GX関連設備を整備する事業者に対し、鉄道建設・運輸施設整備支援機構を通じた出融資を行う仕組みが示されています(※1)。自前で最新の物流施設を開発できる同社は、こうした需要を取り込みやすい立場です。
2026年12月期中間期は、売上高が前年同期比28.8%増の2,943億円、営業利益が180.9%増の179億円と、全指標で過去最高を更新しました。不動産流動化の拡大と新規連結の寄与が主な要因です。
ポイント:物流施設の開発と運営を一体で提案できるため、自動化設備を備えた新しい拠点を求める荷主との相性が良いビジネスモデルです。
注意:不動産流動化の利益は物件の売却タイミングで大きく変動します。金利上昇で物流施設の売却価格が下がると、利益が想定を下回る可能性があります。
福山通運(9075)
企業間の小口貨物を全国ネットワークで運ぶ「特積み(路線便)」の大手です。運送事業を中心に、貸切、流通加工、国際事業を展開しています。
政策との接点は、幹線輸送の効率化です。2027年3月期第1四半期には、同業のセイノーホールディングスとの合弁会社「TGL山陰」の設立により山陰エリアの輸送ネットワーク最適化に取り組むなど、競合とも手を組む共同化を進めています。高速道路でのレベル4自動運転トラックや中継輸送の実装が進めば、長距離の幹線輸送を担う路線便事業者にとってコスト構造の改善につながる可能性があります。
同期の業績は、売上高が前年同期比8.8%増の843億円、営業利益が2.2倍の55億円でした。2027年3月期の会社計画は売上高3,345億円、営業利益125億円です。
ポイント:適正運賃の収受が進み、利益率が改善局面にあります。PBRが1倍を下回っている点も、資本効率の改善余地として注目されます。
注意:人件費や傭車費(外部委託費)の上昇が続いており、運賃の値上げが追いつかないと利益が圧迫されます。
AZ-COM丸和ホールディングス(9090)
EC、食品スーパー、医薬・医療などに特化した3PLを展開する物流企業です。大手ECの配送網を担うラストマイル配送事業も持っています。
政策との接点は、ラストマイル配送と再配達削減です。概算要求では「ラストマイル配送の持続可能な提供の確保」として1億7,500万円が要求され、受取拠点の整備や共同配送、ドローンなどの活用を支援するとされています(※1)。EC物流に強い同社は、こうした取り組みの実務を担う候補の一つです。
2027年3月期第1四半期は、売上高が前年同期比6.2%増の587億円と増収を確保した一方、物流拠点の再編費用や人件費の増加で営業利益は28.5%減の22億円となりました。会社側は通期での増益回復を見込んでいます。
ポイント:配当利回りは3%台半ばと、物流株の中では高めの水準です。
注意:拠点再編のコストが想定より長引くと、通期の増益シナリオが崩れる可能性があります。特定の大口荷主への依存度にも注意が必要です。
椿本チエイン(6371)
産業用チェーンで世界トップクラスのメーカーです。パワートランスミッション、モビリティ(自動車部品)、マテハン(物流・搬送システム)の3セグメントで構成されています。
政策との接点は、マテハン事業を通じた物流施設の自動化です。概算要求の「物流施設におけるDX推進実証事業」では、自動化・機械化機器の導入経費の一部を支援するとされており(※1)、仕分けや搬送の自動化設備を手がけるメーカーの受注環境にはプラスに働く可能性があります。
2027年3月期中間期の売上高は1,741億円(前年同期は1,356億円)、経常利益は140億円(同101億円)と大きく伸びました。大同工業の連結子会社化が増収の主因です。一方で、第1四半期時点ではマテハンセグメントが7億円の営業損失となっており、黒字化が課題です。
ポイント:PBRは1倍を下回る水準で、自己資本比率も60%台と財務は堅実です。マテハン事業の採算改善が進めば、物流DXテーマでの評価が高まる余地があります。
注意:業績の柱はチェーンと自動車部品で、物流DXの恩恵が全社業績に占める割合はまだ限定的です。北米景気の影響も受けやすい事業構成です。
トーヨーカネツ(6369)
物流センター向けの自動仕分け機や搬送システムを手がける「物流ソリューション事業」と、LNGなどの貯蔵タンクを手がける「プラント事業」を二本柱とする機械メーカーです。
政策との接点は、物流センターの省人化・無人化です。同社は2027年4月1日をめどに会社分割を行い、プラント事業と物流ソリューション事業をそれぞれ分社化して持株会社体制に移行する計画で、移行後も持株会社として上場を維持するとしています。事業ごとに意思決定を速め、物流分野でのM&Aやソフトウエア領域の拡充を進める狙いです。
2026年3月期の売上高は596億円、営業利益は36億円でした。2027年3月期は過去最高となる売上高650億円、営業利益40億円を計画していますが、第1四半期は営業損失4億円と出遅れています。大型案件の計上時期によって四半期ごとの業績が大きく変動しやすい点に注意が必要です。
ポイント:配当利回りは4%台で、PBRも1倍前後と株主還元を意識した経営が続いています。
注意:注意受注案件の大型化に伴い、工期の遅れや採算悪化が業績に与える影響が大きくなっています。持株会社化に伴う一時費用にも注意が必要です。
オカムラ(7994)
オフィス家具の大手で、オフィス環境事業、商環境事業(店舗什器)、物流システム事業を展開しています。物流システム事業では、自動倉庫や搬送ロボットなど物流センターの自動化設備を提供しています。
政策との接点は、倉庫の自動化・省人化です。次世代型倉庫の導入促進や物流施設DX推進実証事業の方向性は(※1)、自動倉庫を手がける同社の物流システム事業にとって追い風になり得ます。会社側もAI・ロボット領域の研究開発を強化しています。
2027年3月期第1四半期は、売上高が前年同期比1.9%減の740億円、営業利益が10.0%増の34億円でした。オフィス環境事業が好調な一方、物流システム事業は落ち込みが見られました。通期予想は据え置きで、増収増益(最終利益を除く)を見込んでいます。
ポイント:PER10倍台、配当利回り4%台と、バリュエーション面での割安感と高めの配当が両立しています。
注意:物流システム事業は案件の時期によって売上が大きく変動し、足元では減速しています。主力はオフィス家具のため、物流DXの恩恵だけで株価が動くとは限りません。
ロジザード(4391)
クラウド型の在庫管理システム(WMS)「ロジザードZERO」を中心に提供するソフトウェア企業です。東証グロース市場に上場する小型株で、EC事業者や物流会社が主な顧客です。
政策との接点は、物流データの可視化と標準化です。概算要求では、物流統括管理者(CLO)が主体となって複数の荷主・物流事業者間のデータの可視化・共有化を進める取り組みを支援するとしています(※1)。同社は2026年秋にサービス開始予定の「共通物流データ基盤事業」を投資フェーズと位置づけており、こうした流れに沿った事業展開を進めています。
2026年6月期は、売上高が前期比11.9%増の24億3,600万円と過去最高を更新し、営業利益は0.8%減の4億400万円でした。BtoB領域の受注拡大でMRR(月次経常収益)も過去最高となっています。2027年6月期は売上高15.3%増の28億800万円、営業利益は横ばいの4億400万円を見込んでいます。
ポイント:継続課金型のクラウドサービスが売上の約8割を占め、収益の安定性が高いビジネスモデルです。
注意:時価総額が数十億円規模と小さく、株価の値動きが大きくなりやすい点、また売買の流動性が低い点に注意が必要です。新規事業の先行投資で利益が伸び悩む可能性もあります。
ユーピーアール(7065)
荷物を載せる「パレット」のレンタルを主力とする企業です。パレットを使った一貫輸送(一貫パレチゼーション)や回収ネットワークを全国で展開しています。
政策との接点は、荷姿の標準化です。概算要求では、荷役作業の効率化を促すため、荷主・物流事業者が取り組む「標準仕様パレット」の導入や効果的な活用を支援するとしています(※1)。トラックドライバーの手積み・手降ろしを減らして荷待ち・荷役時間を短縮するには、パレットの普及が欠かせません。
2026年8月期は、売上高が前期比1.8%増の156億3,100万円、営業利益が2.9倍の8億1,800万円でした。パレットレンタルを中心とする物流事業の伸長に加え、プラスチックパレットの耐用年数の変更による減価償却費の減少が利益を押し上げています。
ポイント:PBRは1倍を下回り、配当利回りは3%台後半です。標準化政策の進展が中長期の需要につながる可能性があります。
注意:利益の伸びには会計上の要因(耐用年数の変更)も含まれており、本業の伸びとは分けて見る必要があります。小型株のため流動性にも注意が必要です。
物流DX国策銘柄に投資する際のポイント
新NISAの成長投資枠を活用する
今回紹介した10社はいずれも東証上場の個別株のため、新NISAの成長投資枠(年間240万円まで)で購入できます。配当利回りが比較的高いオカムラ、トーヨーカネツ、ユーピーアール、AZ-COM丸和ホールディングスなどは、配当が非課税になるメリットを受けやすい銘柄です。一方、ロジザードのような小型の成長株は値動きが大きいため、成長投資枠の中でも比重を抑えるといった工夫が考えられます。
バリューチェーンで分散する
物流DXの恩恵は、「輸送・3PL」「マテハン」「ソフトウェア・標準化インフラ」で現れるタイミングが異なります。3PLは荷主のアウトソーシング拡大で比較的早く業績に反映されやすい一方、マテハンは受注から売上計上まで時間がかかります。ソフトウェアは継続課金で積み上がる性質があります。異なる領域から複数の銘柄を組み合わせることで、特定の領域の業績変動に左右されにくいポートフォリオを作りやすくなります。
政策の節目と決算を照らし合わせる
2026年12月の政府予算案、2027年春の予算成立、2027年7月の初回定期報告といった節目の前後には、テーマへの関心が高まりやすくなります。ただし、政策のニュースだけで株価が先行して上昇した場合、その後の決算で業績が伴わなければ反落することもあります。政策の進み具合と、各社の受注・業績の伸びを照らし合わせながら判断することが大切です。
決算説明資料で「物流効率化法」「CLO」「共同輸配送」「自動倉庫」「標準パレット」といった言葉がどの程度出てくるか、受注残や引き合いが増えているかを確認すると、テーマとの結びつきの強さを測る手がかりになります。
リスクと注意点
- 政策変更リスク:概算要求の金額は予算編成の過程で削られる可能性があります。政権の方針転換や財政状況によって、補助金の規模や対象が変わることもあります
- コスト上昇リスク:人件費・燃料費・傭車費の上昇が続いており、運賃や料金への価格転嫁が遅れると物流各社の利益が圧迫されます
- 景気・物量リスク:物流は景気の影響を受けやすく、国内の消費や生産が落ち込むと取扱量が減少します。国際物流は関税政策や地政学リスクの影響も受けます
- 受注・採算リスク:マテハン各社は大型案件の比率が高く、案件の延期や採算悪化が業績に大きく響くことがあります
- 小型株の流動性リスク:ロジザードやユーピーアールなど時価総額の小さい銘柄は、売買が少なく、希望する価格で売買できない場合があります
- 金利リスク:金利上昇は物流施設の評価額や開発・流動化ビジネスの採算に影響します
注意:「国策に売りなし」という相場格言がありますが、国策テーマであっても株価が必ず上がるわけではありません。テーマ性だけで高値づかみをしないよう、業績とバリュエーションの確認を欠かさないことが重要です。
よくある質問(FAQ)
Q. 物流DXの国策銘柄とは何ですか?
A. 物流の人手不足や輸送力不足を解決するために政府が進める施策(改正物流効率化法、共同輸配送の支援、倉庫の自動化支援、自動運転トラック、自動物流道路など)と事業内容が結びついている企業の株式を指します。3PL、マテハン、物流ソフトウェア、パレットなどの企業が代表的です。
Q. 2027年に物流DXが注目されるのはなぜですか?
A. 令和9年度概算要求で物流革新の予算が約209億円と前年度の約8倍に積み増されたことに加え(※1)、改正物流効率化法の初回定期報告が2027年7月末に控えているためです(※2)。荷主企業の物流投資が本格化しやすい年といえます。
Q. 物流効率化法の対象になる企業はどれくらいありますか?
A. 取扱貨物の重量が年9万トン以上の荷主、保管量70万トン以上の倉庫業者、保有車両150台以上の運送事業者などが「特定事業者」に指定されます(※3)。対象は荷主だけでなく物流事業者にも及び、中長期計画の作成や定期報告が求められます。
Q. 物流DX銘柄は新NISAで買えますか?
A. はい。今回紹介した10社はすべて東証上場の個別株のため、新NISAの成長投資枠で購入できます。なお、つみたて投資枠では個別株は購入できません。
Q. 大型株と小型株、どちらを選ぶべきですか?
A. 値動きを抑えたい場合は、NIPPON EXPRESSホールディングスやセンコーグループホールディングスなどの大型株が中心になります。成長性を重視する場合はロジザードなどの小型株も候補になりますが、値動きが大きく流動性も低いため、投資額を抑えて分散することをおすすめします。
Q. 自動物流道路はいつ実現しますか?
A. 国土交通省は建設中の新東名高速道路の区間で2027年度までに実験を行う計画で(※4)、2030年代半ばまでに第1期区間での運用開始を目指しています(※5)。実現までには時間がかかるため、短期的な業績への影響は限定的と考えられます。
まとめ
物流DXは、2027年度予算の概算要求で物流革新の予算が約8倍に積み増され、改正物流効率化法の初回定期報告も控えるなど、予算と法律の両輪で動き出す国策テーマです。恩恵は物流会社だけでなく、倉庫を自動化するマテハンメーカー、データを扱うソフトウェア企業、荷姿を標準化するパレット企業にも広がる可能性があります。
今回紹介した10社は、輸送・3PLのNIPPON EXPRESSホールディングス、センコーグループホールディングス、SBSホールディングス、福山通運、AZ-COM丸和ホールディングス、マテハンの椿本チエイン、トーヨーカネツ、オカムラ、ソフトウェア・標準化インフラのロジザード、ユーピーアールです。政策の節目と各社の決算を照らし合わせながら、バリューチェーンと規模の両面で分散して検討することが、テーマ投資で失敗しにくくするポイントです。
免責事項:本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。記載している株価・指標・業績などの数値は各確認日時点の情報で、将来の株価や業績を保証するものではありません。投資判断はご自身の責任でお願いします。
※参考資料