
脱炭素とエネルギー安全保障を両立させるカギとして、日本政府が10年以上かけて育ててきたのが「水素・アンモニア」です。2024年に施行された水素社会推進法にもとづく価格差支援の認定が2025年から始まり、2027年度予算の概算要求では価格差支援だけで655億円が計上されました。構想や実証の段階から、実際にお金が動く段階へ移りつつあります。
この記事では、水素・アンモニアのサプライチェーンで「つくる・はこぶ・つかう・まもる」の各工程を担う日本株10社を、政策スケジュール・直近業績・リスクとあわせて解説します。
【結論】2027年に注目したい水素・アンモニアの国策銘柄10社
✓つくる:三菱化工機(6331)、日本特殊陶業(5334)、日本精線(5659)
✓はこぶ・ためる:日機装(6376)、酉島製作所(6363)、加地テック(6391)
✓つかう:三浦工業(6005)、中外炉工業(1964)、大阪ガス(9532)
✓まもる:新コスモス電機(6824)
なぜ2027年に「水素・アンモニア」が国策テーマになるのか
水素社会推進法と「15年間の価格差支援」
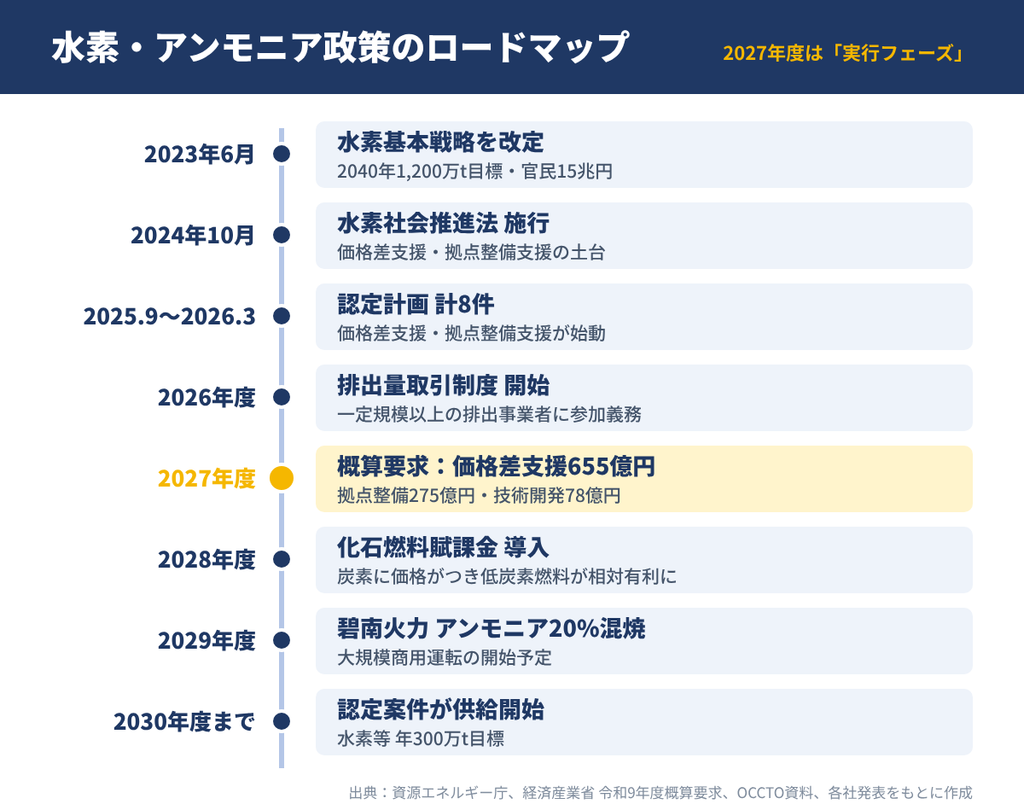
政府は2023年6月に水素基本戦略を改定しました。水素等(アンモニアなどを含む)の導入量の目標は、2030年に年300万トン、2040年に年1,200万トン、2050年に年2,000万トン程度です。今後15年間で官民あわせて15兆円規模のサプライチェーン投資をめざすとしています。
この戦略を実行する法律が、2024年10月23日に施行された水素社会推進法(脱炭素成長型経済構造への円滑な移行のための低炭素水素等の供給及び利用の促進に関する法律)です。中心にあるのは次の2つの支援策です。
- 価格差に着目した支援:低炭素水素等と、置き換える既存燃料との価格差を15年間補てんする制度
- 拠点整備支援:港湾の共用タンクやパイプラインなど、複数の事業者が使うインフラの整備費の一部を支援する制度
資源エネルギー庁によると、認定された供給等事業計画は2025年9月30日に2件、12月19日に2件、2026年3月27日に4件の計8件です。2026年3月の認定分には、山梨・福島での水電解による水素製造と工場の熱源利用のほか、米国ルイジアナ州で製造した低炭素アンモニアを愛知県碧南や北海道苫小牧へ運ぶ拠点整備の計画が含まれています。認定案件は2030年度までに供給を始め、支援期間の15年が終わった後も10年間は事業を続ける前提です。
2027年度概算要求:価格差支援は前年度の約1.8倍
経済産業省の令和9年度(2027年度)概算要求では、「水素等のサプライチェーン構築のための価格差に着目した支援事業」に655億円が要求されました。令和8年度当初予算の363億円から約1.8倍に増えています。ほかにも、低炭素水素等拠点整備支援事業に275億円、競争的な水素等サプライチェーン構築に向けた技術開発事業に78億円が並びます。いずれも概算要求段階の金額で、年末の政府予算案で変わる可能性がありますが、認定案件が設計や建設に進むにつれて予算が積み上がっていく構図は読み取れます。
令和9年度の経済産業省関係の概算要求総額は7兆7,859億円で、このうちGX推進対策費は1兆2,594億円です(出典:経済産業省関係 概算要求等概要より)。
排出量取引と化石燃料賦課金で「炭素に値段がつく」
もう一つの追い風がカーボンプライシングです。2025年2月に閣議決定されたGX推進法改正案では、2026年度から排出量取引制度を始め、CO2の直接排出量が一定規模以上の事業者に参加を義務づけるとしています。さらに2028年度からは化石燃料賦課金が導入される予定です。CO2を出すことにコストがかかるほど、低炭素の水素やアンモニアに切り替える経済的な理由が強まります。2027年度は、排出量取引の本格運用と賦課金導入のちょうど間にあたり、企業が燃料転換の設備投資を決めるタイミングになりやすいと考えられます。
2027年以降の主な政策・プロジェクトのスケジュール
アンモニアでは、JERA碧南火力発電所での熱量比20%の大規模混焼について、日本郵船が2026年6月の発表で「2029年度から商用運転開始予定」と説明しています。資源エネルギー庁の資料では、IHIのアンモニア焚きガスタービンがマレーシアで2027年度の商用運転を、アンモニア燃料船が2028年の商業運航をめざすと整理されています。水素では、川崎重工が川崎市で進める液化水素サプライチェーンの実証向けに、大型水素製造装置の2029年春納入が予定されています。
国策テーマは「法律→予算→認定→設計(FEED)→建設→運転」の順に進みます。2027年度は認定案件が設計から建設に移る時期で、装置メーカーやエンジニアリング会社の受注として業績に表れやすい段階です。
銘柄の選定基準
今回の10社は、次の3つの基準で選びました。
- 政策との接点が説明できること:国の認定案件、NEDOやグリーンイノベーション(GI)基金の事業、水素関連の受注・納入実績のいずれかが公表されている
- バリューチェーンの分散:製造、輸送・貯蔵、利用、保安の各工程から選ぶ
- 規模の分散:時価総額1兆円超の大型株から100億円未満の小型株まで混ぜる
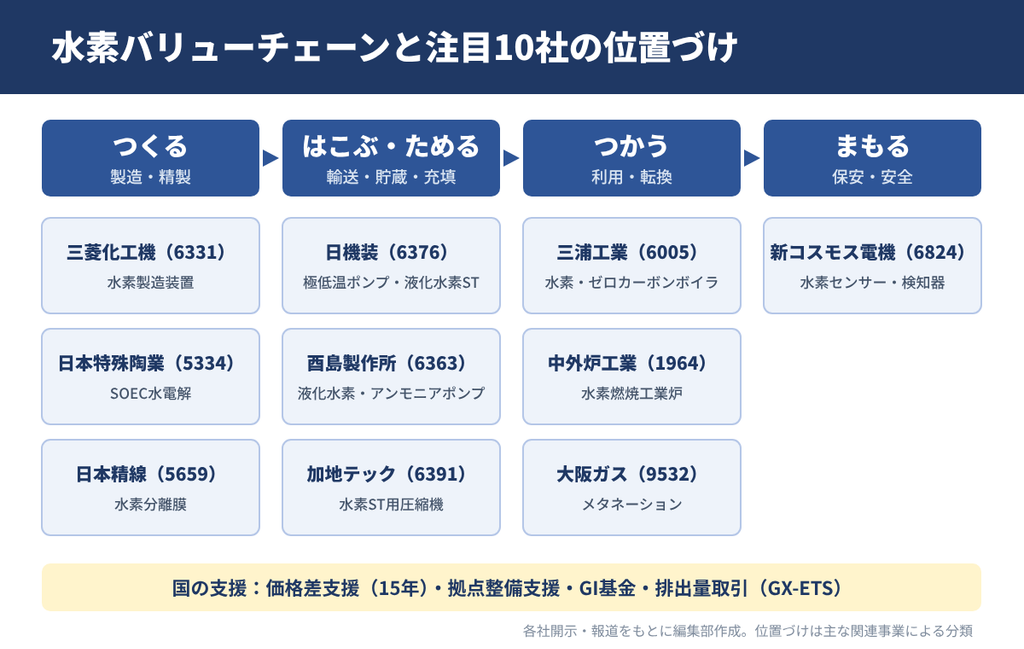
水素・アンモニア国策銘柄10社の一覧
株価・PER・配当利回りは2026年10月時点の参考値です(カッコ内は確認日。PER・利回りは会社予想ベース)。
| 社名(証券コード) | 工程 | 事業概要・国策との関係 | 時価総額 | 株価(確認日) | 予想PER | 予想配当利回り |
|---|---|---|---|---|---|---|
| 三菱化工機(6331) | つくる | 水素製造装置「HyGeia」。日本製鉄・川崎重工の脱炭素案件向けに受注 | 642億円 | 2,704円(10/23) | 9.0倍 | 4.4% |
| 日本特殊陶業(5334) | つくる | セラミックス技術でSOEC水電解を開発。海外で水素→アンモニア実証 | 1.33兆円 | 3,349円(10/26) | 12.5倍 | 3.1% |
| 日本精線(5659) | つくる | パラジウム水素分離膜モジュール、耐水素脆性鋼線 | 412億円 | 1,317円(10/16) | 14.5倍 | 3.5% |
| 日機装(6376) | はこぶ | 極低温ポンプ、米国で液化水素ステーション建設 | 2,393億円 | 3,460円(10/16) | 14.3倍 | 1.7% |
| 酉島製作所(6363) | はこぶ | 川崎LH2ターミナル向け液化水素ポンプを受注、アンモニアポンプも | 823億円 | 2,883円(10/9) | 10.7倍 | 2.4% |
| 加地テック(6391) | はこぶ | 水素ステーション用超高圧圧縮機で国内トップシェア | 約86億円 | 5,030円(10/26) | 11.4倍※ | 1.4%※ |
| 三浦工業(6005) | つかう | 水素燃料ボイラ、岐阜大学のアンモニア・水素実証に参画 | 3,781億円 | 3,018円(10/19) | 12.3倍 | 2.5% |
| 中外炉工業(1964) | つかう | NEDO実証で国内最大級の水素燃焼加熱炉を納入 | 約295億円 | 3,780円(10/19) | 10.5倍※ | 4.8%※ |
| 大阪ガス(9532) | つかう | メタネーション(e-メタン)実証、SOECメタネーション開発 | 2.17兆円 | 5,664円(10/19) | 14.9倍 | 2.3% |
| 新コスモス電機(6824) | まもる | 水素センサーモジュールを発売、ガス検知器大手 | 448億円 | 3,570円(10/26) | 10.9倍※ | 2.7%※ |
各社の詳細解説
※株価はYahoo!ファイナンスに遷移します
三菱化工機(6331)
事業内容:化学・石油・ガス向けのプラントや装置をつくるエンジニアリング会社です。都市ガスなどから水素をつくる小型の水素製造装置「HyGeia(ハイジェイア)」シリーズを主力にしています。
政策との接点:2026年6月に、日本製鉄の九州製鉄所八幡地区(高炉から電炉への転換投資)向けに、中型水素製造装置「M-HyGeia 1000」(1,000Nm³/hを3系統)を受注しました。納入は2028年の予定です。さらに2026年9月には、川崎重工から、GI基金による液化水素サプライチェーン実証向けの大型水素製造装置(8,400Nm³/h、1日あたり約18トン)を受注しました。納入は2029年春の予定です。国の脱炭素プロジェクトの中核設備を、続けて受注していることになります。
直近業績:2026年3月期の売上高は842億円(前期比42.3%増)、営業利益は91億円(同61.2%増)でした。2027年3月期の会社予想は売上高800億円、営業利益88億円と、大型案件の反動で小幅な減収減益です。第1四半期の営業利益は前年同期比40.3%増で、上期予想を上方修正しています。
注目ポイント:予想PERは約9倍、配当利回りは4%台で、成長テーマ株としては割安な水準です。2025年5月に策定した中期経営計画では、水素を含むGX事業の売上高230億円を目標にしています。
注意:受注型のビジネスのため、大型案件の計上時期によって業績が大きく振れます。水素製造装置は現在、都市ガス改質(CO2が出る方式)が中心なので、CO2回収や水電解への対応の進み具合が中長期の課題です。
日本特殊陶業(5334)
事業内容:自動車のスパークプラグと排ガスセンサーで世界トップクラスのセラミックスメーカーです。半導体製造装置向けのセラミックス部品も伸びています。
政策との接点:セラミックス技術を生かして、高温で効率よく水を電気分解するSOEC(固体酸化物形電解セル)の開発を進めています。2025年9月には、ポーランドの研究機関や企業など計5者と、SOECでつくったグリーン水素をアンモニア合成に使う実証の覚書を結び、2026年初頭の実証開始を計画しています。エンジン車の減少で主力のプラグ事業が縮むことは避けられないため、水素・エネルギー分野は「次の柱」の候補です。
直近業績:2026年3月期の売上収益は7,312億円(前期比12.0%増)、営業利益は1,382億円(同6.6%増)でした。2027年3月期の会社予想は売上収益7,900億円、営業利益1,500億円です。2026年9月30日を基準日に1株を2株に分割しています。
注目ポイント:時価総額が1兆円を超える大型株で(約1.3兆円)、配当利回りも3%台です。プラグ事業の安定した利益を元手に新しい分野へ投資できる、財務の余力があります。
注意:株価は自動車生産や為替に大きく左右され、水素事業の業績への貢献はまだ小さい段階です。「水素銘柄」としてではなく、高配当の大型株に水素という成長の選択肢が付いている銘柄と考えるのが現実的です。
日本精線(5659)
事業内容:ステンレス鋼線の国内大手で、大同特殊鋼グループの企業です。ばね用や精密部品用の線材が主力です。
政策との接点:パラジウム合金の薄膜を使った水素分離膜モジュールを製品化しており、純度99.9999999%(9N)の超高純度水素を精製できます。耐水素脆性ステンレス鋼線「HYBREM-S」や、有機ハイドライド(MCH)から水素を取り出す反応器の開発にも取り組んでいます。高圧の水素は金属をもろくする(水素脆化)ため、水素インフラが広がるほど、こうした材料技術の重要性が増します。
直近業績:2026年3月期は売上高466億円(前期比0.3%減)、営業利益31億円(同32.8%減)と減益でした。2027年3月期の会社予想は営業利益39億円(同26.7%増)と回復を見込み、第1四半期の営業利益も前年同期比72.9%増と好調な滑り出しです。
注目ポイント:PBRは1倍を下回り、配当利回りは3%台半ばです。水素分離膜は半導体向けの高純度ガス精製にも使われるため、半導体と水素の両方に関わる小型株として見ることができます。
注意:水素関連の売上規模はまだ小さく、業績はニッケルなど原材料価格や主力線材の需要に左右されます。
日機装(6376)
事業内容:LNGなど極低温の液体を送るクライオジェニックポンプ、航空機部品、人工透析装置などを手がける機械メーカーです。
政策との接点:マイナス253℃の液化水素や、マイナス33℃前後で液体になるアンモニアを扱うには、LNGで培った極低温技術がそのまま生かせます。グループのCE&IGは2025年8月、米カリフォルニア州ロングビーチで、ボイルオフガス(気化して失われる水素)の損失をほぼゼロに抑える液化水素ステーションの建設を発表しました。液体アンモニア用の大型キャンドモーターポンプも、火力発電向けの実用化を進めています。
直近業績:2025年12月期の営業利益は153億円(前期比139.6%増)と大きく伸びました。2026年12月期は中間決算で通期予想を上方修正し、売上収益2,477億円(同14.9%増)、営業利益197億円(同28.5%増)を見込みます。年間配当予想も60円に引き上げました(前期40円)。
注目ポイント:足元の利益を押し上げているのはLNG関連の設備投資需要です。LNGで実績を積んだ極低温技術が、そのまま水素・アンモニアの受注につながるかが中長期の焦点になります。
注意:海外売上の比率が高く、為替や米国のエネルギー政策の影響を受けます。修正後の業績予想には円安を前提とした為替見直しの効果も含まれています。
酉島製作所(6363)
事業内容:上下水道、発電所、海水淡水化などに使う大型ポンプの専業メーカーです。
政策との接点:2026年1月、川崎重工が建設を進める「川崎LH2ターミナル」向けに、超電導モーターを搭載した液化水素ポンプ6台(昇圧ポンプ5台、積荷ポンプ1台)を受注しました。2025年5月には、商用サイズのインタンク型液化アンモニアポンプで実液試験に成功したと発表しています。水素とアンモニアの両方の輸入インフラに不可欠な「心臓部」を担える数少ない国内メーカーです。
直近業績:2026年3月期は売上高929億円(前期比7.4%増)、純利益59億円(同46.1%増)でした。2027年3月期は期中に予想を引き上げ、売上高1,039億円(同11.8%増)、営業利益57億円(同13.9%増)、年間配当68円を見込んでいます。
注目ポイント:予想PERは約11倍です。国土強靱化に関わる上下水道ポンプが安定収益源になり、水素・アンモニアが成長の上乗せになる二段構えの収益構造です。
注意:中東など海外の大型案件の比率が高く、案件の進み具合や地政学リスクで四半期ごとの業績が振れやすい点に注意が必要です。
加地テック(6391)
事業内容:三井E&Sグループの圧縮機メーカーです。2001年から水素ステーション用の圧縮機を開発してきました。
政策との接点:82MPa級の超高圧水素圧縮機で国内の水素ステーションに多くの納入実績があり、国内トップシェアです。2023年には、福島県浪江町のグリーンアンモニア実証向けに水素・窒素圧縮機を受注するなど、水素やアンモニアの製造現場にも製品を提供しています。
直近業績:2026年3月期は売上高78億円(前期比11.4%増)、営業利益9.3億円(同49.2%増)と好調で、年間配当を60円に増やしました(前期40円)。2027年3月期の会社予想は売上高71億円と減収ですが、営業利益は9.7億円と増益を見込みます。
注目ポイント:時価総額は100億円に満たない小型株で、水素関連の売上比率が高いため、テーマへの感応度が高い銘柄です。2026年4月に公表した中期経営計画では、2028年度に売上高78億円、営業利益11億円を目標にしています。
注意:会社自身が、FCV向け水素ステーションの普及が遅れていることから装置販売を「再構築」し、アフターサービスを広げる方針を示しています。出来高が少なく、株価が急変しやすい点にも注意が必要です。
三浦工業(6005)
事業内容:工場や病院などで使う小型貫流ボイラで国内トップシェアの熱機器メーカーです。水処理機器やメンテナンスまで一貫して提供しています。
政策との接点:燃焼しても水しか出ない水素燃料ボイラを製品化しています。2026年4月には、岐阜大学、レゾナック、三菱化工機、東京ガスと共同で岐阜大学にアンモニア・水素の実証拠点を開設し、「ゼロカーボンボイラ」の実証を担当しています。排出量取引の対象になる工場で熱源をどう脱炭素化するかは大きな課題で、ボイラはその最前線にあります。
直近業績:2026年3月期の売上収益は2,687億円(前期比6.9%増)、営業利益は309億円(同22.1%増)でした。2027年3月期も売上収益2,845億円、営業利益326億円と増収増益を見込み、年間配当は74円の予想です。
注目ポイント:全国のボイラ設置先にメンテナンス網を持ち、燃料転換の提案をしやすい立場にあります。業績が安定したディフェンシブ株として、ポートフォリオの土台にもなります。
注意:水素の価格が下がらなければ、水素ボイラの普及は遅れます。足元の利益の大半はガス焚きボイラとメンテナンスで、水素事業の業績への貢献は限定的です。
中外炉工業(1964)
事業内容:鉄鋼・自動車・電子部品向けの工業炉(熱処理炉・加熱炉)の専業メーカーです。
政策との接点:2026年3月、NEDOの「燃焼式工業炉での水素利活用の実証」として、神戸製鋼所の高砂製作所に国内最大級の水素燃焼金属加熱実証炉を納入しました。燃料を水素100%から都市ガス100%まで切り替えられ、最高1,245℃で最大7トンの鋼材を加熱できます。工業炉は電化が難しい高温の熱を使う分野で、水素やアンモニアの燃焼技術が脱炭素の主な手段になります。
直近業績:2026年3月期は売上高373億円(前期比3.0%増)、営業利益29億円(同5.3%増)でした。2027年3月期は営業利益36億円(同25.7%増)を見込む一方、前期の一時的な利益の反動で純利益は減益の予想です。年間配当予想は180円です。
注目ポイント:配当利回りは4%台後半と高く、PBRは1倍前後です。鉄鋼業の大型脱炭素投資が本格化すれば、工業炉の更新需要が受注につながる可能性があります。
注意:2027年3月期の第1四半期は営業赤字でした(前年同期も赤字で、売上が期末に偏りやすい傾向があります)。受注産業のため、顧客の設備投資の先送りに業績が左右されます。
大阪ガス(9532)
事業内容:関西を地盤とする国内2位の都市ガス会社です。電力事業や海外エネルギー事業も展開しています。
政策との接点:水素とCO2から都市ガスの主成分であるメタンをつくるメタネーション(e-メタン)に力を入れています。2026年2月にはINPEXと共同で新潟県長岡市のメタネーション設備(400Nm³/h)の実証運転を始め、つくったe-メタンの一部をパイプラインに注入しました。2025年6月には、高効率なSOECメタネーションのベンチスケール試験設備も大阪市内に完成させています。e-メタンは既存のガス管やガス機器をそのまま使える点が強みで、水素を「都市ガスの形で届ける」手段として政策上も位置づけられています。
直近業績:2026年3月期は営業利益1,748億円(前期比8.8%増)、純利益1,528億円(同13.6%増)でした。2027年3月期は営業利益1,500億円と減益予想ですが、年間配当は130円に増やす計画です(前期120円)。
注目ポイント:時価総額は約2.2兆円で、10社の中で最も大きい銘柄です。水素関連の値動きに振り回されにくく、配当を受け取りながらGXテーマに投資できます。
注意:LNG調達価格や為替、気温による販売量の変化で業績が振れます。e-メタンはまだコストが高く、商用化には制度面の後押しが欠かせません。
新コスモス電機(6824)
事業内容:家庭用ガス警報器で国内トップシェアのガス検知器メーカーです。工場向けの産業用ガス検知器も手がけています。
政策との接点:水素は燃えやすいうえに無色・無臭のため、漏れをすぐに見つけるセンサーが保安に欠かせません。同社は2026年10月、燃料電池車や商用モビリティ、水素調理機器、工場設備向けの水素センサーモジュール「CSD-04/05」の発売を発表しました。経済産業省は水素保安のルールを段階的に見直しており、水素を使う現場が増えるほど検知器の需要も増えると考えられます。
直近業績:2026年3月期は売上高501億円(前期比18.8%増)、営業利益74億円(同42.6%増)と大きく伸び、年間配当を95円に増やしました(前期60円)。2027年3月期は営業利益60億円(同18.4%減)と減益の予想で、第1四半期の営業利益も前年同期比51.5%減でした。
注目ポイント:予想PERは11倍前後で、どの水素製造方式が主流になっても必要とされる「保安」の分野にいる点が強みです。
注意:2027年3月期は前期の好業績の反動による減益局面です。家庭用警報器は住宅着工やガス会社の交換時期に左右されます。
投資する際のポイント
新NISA成長投資枠は「コア+サテライト」で
水素・アンモニアは、商用化の本番が2030年前後になる息の長いテーマです。新NISAの成長投資枠を使うなら、大阪ガス・三浦工業・日本特殊陶業のように本業が安定した大型株を「コア」、加地テック・日本精線・三菱化工機のように水素への感応度が高い中小型株を「サテライト」とし、組み入れ比率を分けると値動きをコントロールしやすくなります。NISAは非課税のメリットが長く続くほど大きくなるため、こうした長期テーマと相性のよい制度です。
工程の違う銘柄を組み合わせる
水素の世界では、ブルー水素とグリーン水素、液化水素とアンモニア、MCHなど、どの方式が主流になるかがまだ決まっていません。製造・輸送・利用・保安と工程の違う銘柄を組み合わせれば、特定の技術が普及しなかった場合の影響を小さくできます。
確認したいイベント
- 2026年12月下旬:2027年度政府予算案(価格差支援・拠点整備支援の最終的な金額)
- 価格差支援・拠点整備支援の追加認定と、各案件の設計・建設の進み具合
- 各社の決算での水素関連受注の開示(受注残、セグメント情報)
- 排出量取引制度の運用状況と、化石燃料賦課金(2028年度導入予定)の詳細
リスクと注意点
- 政策変更リスク:概算要求の金額は確定した予算ではありません。政権の方針や財政事情によって、予算や制度が見直される可能性があります。
- コスト・需要の不確実性:低炭素水素は既存燃料よりかなり高く、価格差支援が終わった後に自立できるかはまだ見通せません。海外では大型水素プロジェクトの延期や中止も相次いでいます。
- 業績への寄与が小さい:多くの企業で、水素関連の売上は全体の一部にとどまります。株価はテーマ性よりも本業の業績で動くことが多い点に注意が必要です。
- 小型株の流動性:時価総額の小さい銘柄は出来高が少なく、ニュースで株価が急騰・急落しやすい傾向があります。指値注文を使い、投資金額を分散することが大切です。
- データの鮮度:本記事の株価や指標は2026年10月時点のものです。投資判断の前に、最新の株価や決算資料を必ず確認してください。
よくある質問(FAQ)
Q1. 水素の「国策銘柄」とは何ですか?
国が法律・予算・補助金で後押しする水素・アンモニアの普及政策から、受注や需要の増加といった恩恵を受けやすい企業の株式を指します。2024年施行の水素社会推進法と、2027年度概算要求で655億円が計上された価格差支援が、いまの政策の柱です。
Q2. 価格差支援とはどんな制度ですか?
低炭素水素やアンモニアと、置き換える天然ガスなど既存燃料との価格差を、国が最長15年間補てんする制度です。国の認定を受けた事業が対象で、2030年度までに供給を始めることが条件です。2026年3月時点で計8件の計画が認定されています。
Q3. 水素関連銘柄はいつ業績に効いてきますか?
認定案件の多くは2030年度までの供給開始をめざしており、2026〜2028年ごろに装置の発注と建設が集中すると考えられます。そのため、まず三菱化工機のような装置メーカーやポンプメーカーの受注として表れ、その後、利用側やメンテナンスに広がっていく流れが想定されます。
Q4. 水素とアンモニアはどう違うのですか?
アンモニアは水素と窒素からなり、水素よりも液化しやすく、運びやすいのが特徴です。そのため、水素を運ぶための「入れ物(キャリア)」としても、石炭火力に混ぜて燃やす燃料としても使われます。日本では、碧南火力発電所での20%混焼など、発電分野で先に大規模な活用が進む見通しです。
Q5. 新NISAで水素関連株に投資する場合の注意点は?
成長投資枠では個別株を買えますが、テーマ株は値動きが大きくなりがちです。1銘柄に集中せず、本業が安定した大型株と中小型株を組み合わせることをおすすめします。売却した枠は翌年に復活しますが、短期売買を繰り返すと非課税のメリットを生かしにくくなるため、長期保有を前提に検討するとよいでしょう。
まとめ
水素・アンモニアは、水素基本戦略(2023年)、水素社会推進法の施行(2024年)、認定計画8件(〜2026年3月)、価格差支援655億円の概算要求(2027年度)と、段階を追って「実行フェーズ」に入りつつある国策テーマです。2027年度は、認定案件が設計から建設に進み、装置メーカーの受注が見えやすくなる年と考えられます。
今回取り上げた10社は、製造(三菱化工機・日本特殊陶業・日本精線)、輸送・貯蔵(日機装・酉島製作所・加地テック)、利用(三浦工業・中外炉工業・大阪ガス)、保安(新コスモス電機)と、サプライチェーンの各工程を押さえています。ただし、水素事業の業績への貢献はまだ小さく、コストや政策の不確実性も残ります。本業の安定性と水素関連の受注の進み具合を確認しながら、分散と長期保有を前提に検討してみてください。
免責事項:本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。記載の株価・指標・業績は2026年10月時点で確認した情報で、将来の成果を保証するものではありません。概算要求の金額は政府予算案の編成で変わる可能性があります。投資判断はご自身の責任でお願いします。



水素関連というと燃料電池車(FCV)を思い浮かべがちですが、国が2027年度に予算を厚くしているのは、鉄鋼・化学・発電などCO2を減らしにくい産業向けの大口需要です。そのため、製造装置・ポンプ・工業炉・ボイラなど、工場やプラントに入る設備を手がける企業に注目しました。